DOI:10.14186/j.cnki.1671-6620.2026.013
中图分类号:TF;|TM
祁腾飞, 李海峰, 张永杰, 熊超
| 【作者机构】 | 宝山钢铁股份有限公司中央研究院; 东北大学冶金学院; 冶金工业规划研究院 |
| 【分 类 号】 | TF;TM |
| 【基 金】 | 国家重点研发计划资助项目(2023YFB4204000). |
目前,钢铁行业正在经历从传统“高碳工艺”向“绿色冶金”的变革,其用能方式及能源结构体系已逐步发生变化.非火力发电产生的电能(以下统称为电能)是一种清洁的二次能源,碳排放低、能量转换效率高[1].它不仅是钢铁多能互补能源系统的核心,同时也是连接钢铁能源体系与未来新型电力系统的桥梁,故增加电能使用已成为中国钢铁行业能源转型的重要环节.
电能占终端能源消费比重称为电气化率,可度量各类终端用户用能总量中的电力消费水平,也是钢铁行业电气化水平的主要体现指标.钢铁电气化是指在钢铁生产过程中,逐步引入电力作为能源来驱动设备和进行生产,主要侧重首次将电力引入钢铁产业,改变传统以煤炭等化石能源为主的能源结构.钢铁再电气化是指钢铁产业在已经有一定电气化基础之上的进一步深化和升级.它不仅仅是增加电力的使用比例,更是通过先进的技术和智能化手段,对整个钢铁生产的能源供应、转换和利用系统进行全面优化.再电气化强调适应能源转型的大趋势,以电力为核心,逐步提升电力在钢铁产业能源结构中的地位;在满足生产工艺要求的前提下,大规模开发利用清洁能源并替代化石能源,使钢铁生产高度依赖清洁电力.通过再电气化,钢铁企业可以更好地融入能源互联网,实现与其他能源产业的协同发展.
本文在简要介绍我国钢铁行业电气化水平的基础上,分别从源端低碳供电、荷端电能替代、源-荷智慧互动3 个维度,对可能提高钢铁行业电气化水平的技术路径进行评述,以期为中国钢铁行业的再电气化提升提供参考借鉴和理论支撑.
2024 年,我国粗钢产量10.05 亿t,其中,转炉钢占比89.8%,电炉钢占比10.2%[2].按吨钢电耗469 kWh 计算,2024 年我国钢铁行业电力消费量约为4 714 亿kWh.其中,转炉炼钢( 长流程工艺) 的电力消费量约为4 233 亿kWh,电炉炼钢(短流程工艺)的电力消费量约为481 亿kWh.
从电力来源端看,钢铁行业电力来源较多,包括外购电、自发电(富余煤气发电、燃煤发电、燃气发电等)、余热余压发电[干熄焦(CDQ)发电、烧结余热发电、高炉煤气余压透平(TRT)发电、轧钢余热发电等],以及光伏发电等.图1 示出了国内某大型钢铁企业2022 年能源数据.由图1 可知,自备电厂以及利用钢铁生产过程中的余热余能发电约占据了该企业用电量的70%,其次为外购电量,占比为29.55%.而新能源光伏发电占比不足1%.
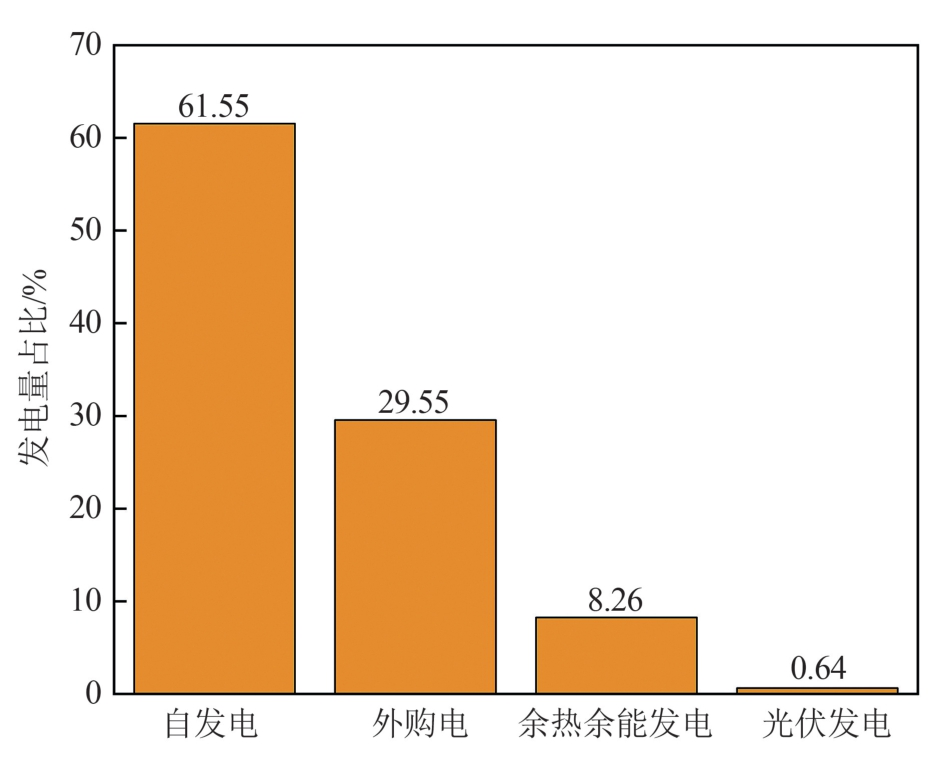
图1 不同发电方式下发电量占比
Fig. 1 Proportion of electricity generation by different power generation methods
从电力消费端看,电力在钢铁生产的各个环节中均有应用,但不同工序的电力消费占比并不相同.仍以该企业数据为例(见图2):在主生产工序中,烧结、转炉炼钢、电炉炼钢、热轧、冷轧工序的用电量较大;在辅助工序中,高炉鼓风和制氧的用电量较大,分别占总用电量的10%左右;上述工序电力消费之和占该企业全年总电力消费的70%以上.
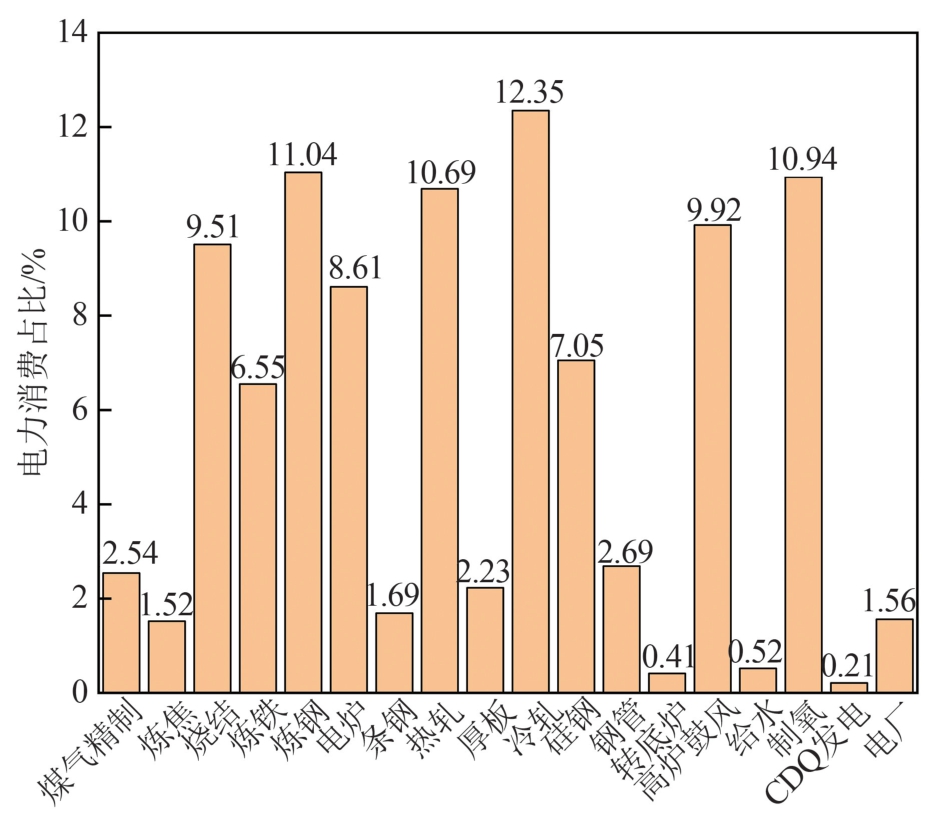
图2 不同工序的电力消费占比
Fig. 2 Proportion of electricity consumption by different processes
剔除产量规模影响,钢铁各工序对电力的依赖程度差异显著,分别选择炼焦、烧结、转炉炼钢、电炉炼钢、热轧、冷轧工序进行能源消费结构分析.炼焦、烧结等铁前工序能源结构以燃料为主,电力消费占比[工序电力消费占比指该工序电力能耗占本工序总能耗(折标煤)的百分比]较低,分别为0.28%和13.58%.而从炼钢工序开始,电力消费占比开始大幅上升.转炉炼钢、电炉炼钢、热轧、冷轧工序的电力消费占比分别达到 39. 38%、72. 83%、53. 07% 和36.78%,且均占据各工序能源消费的最大份额.其中,电力在电炉炼钢和热轧工序的占比已经超过50%,成为主要的消费能源.
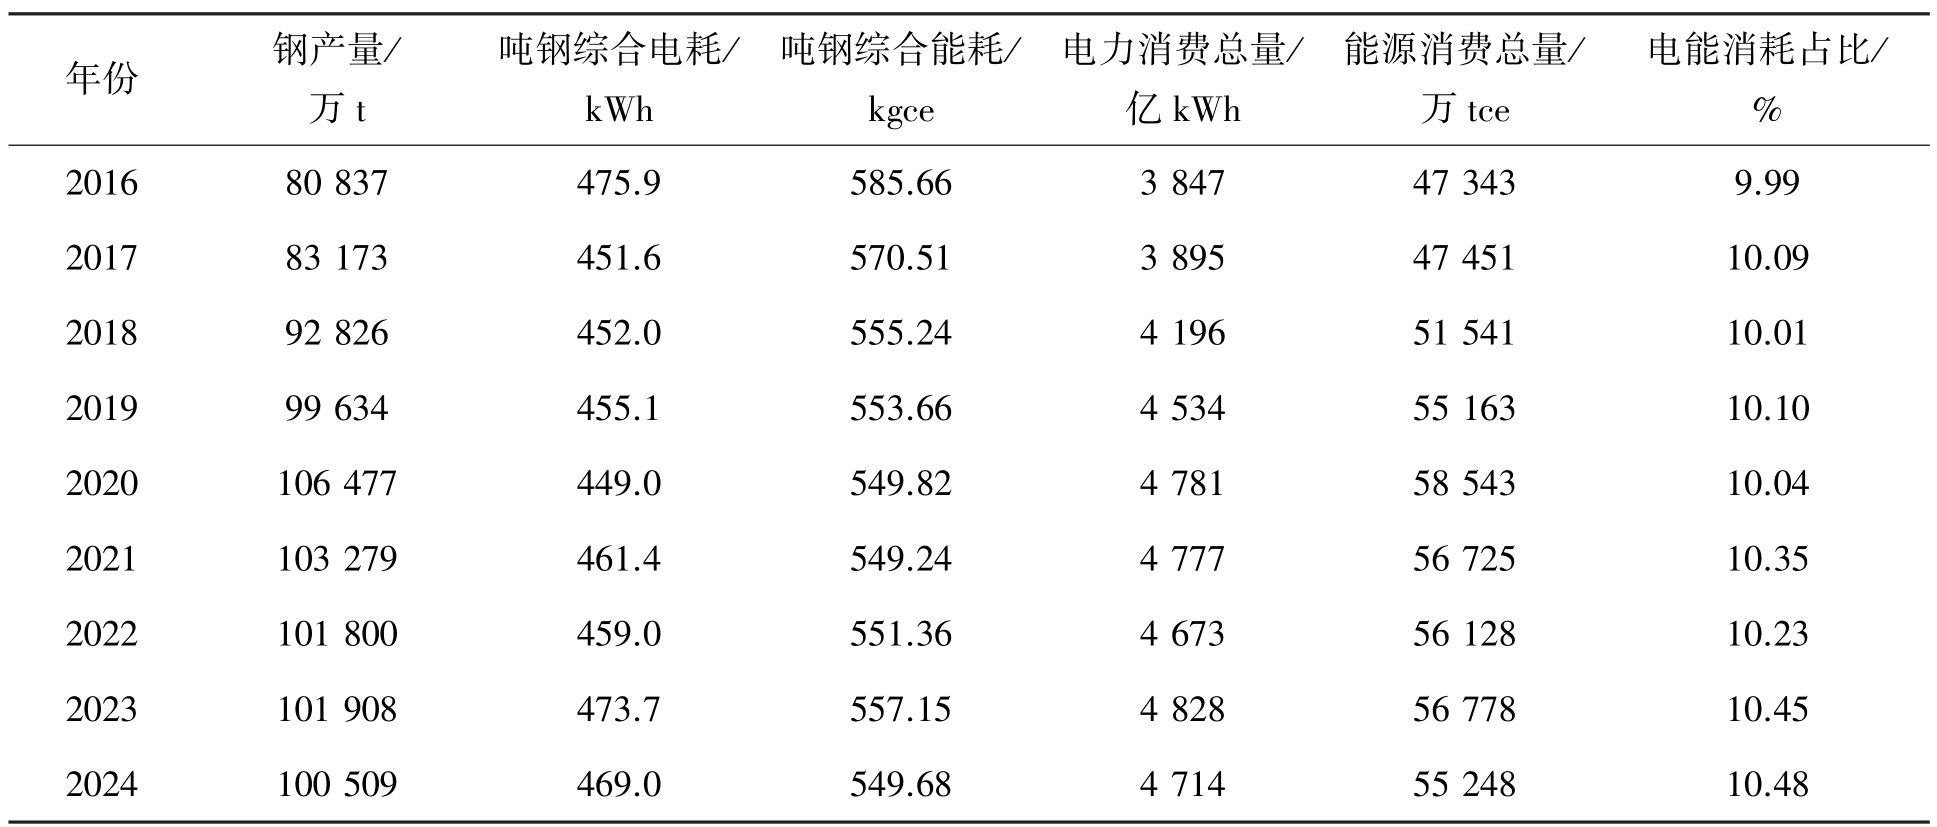
近年来,我国黑色金属冶炼和压延加工行业的电气化率呈缓慢上升的趋势.依据中国钢铁工业协会重点统计的企业数据,钢铁行业电气化率一直在10%左右徘徊,由2016 年的9.99%提升到2024 年的10.48%,占比略有提升,如表1 所列.2022 年6 月,工业和信息化部等六部门联合发布《工业能效提升行动计划》,明确提出:在钢铁、石化化工、有色金属、建材等重点行业,以及其他行业的加热、烘干、蒸汽供应等环节,需提高电气化终端用能设备的使用比重;到2025 年,力争将电能占工业终端能源消费的比重提升至30% 左右.当前,钢铁行业电气化水平与该目标相比,仍有约20 个百分点的提升空间.
表1 2016—2024 年中国钢铁工业电力消费量统计
Table 1 Statistics of electricity consumption in china's steel industry from 2016 to 2024
年份钢产量/万t吨钢综合电耗/kWh吨钢综合能耗/kgce电力消费总量/亿kWh能源消费总量/万tce电能消耗占比/%201680 837475.9585.663 84747 3439.99 201783 173451.6570.513 89547 45110.09 201892 826452.0555.244 19651 54110.01 201999 634455.1553.664 53455 16310.10 2020106 477449.0549.824 78158 54310.04 2021103 279461.4549.244 77756 72510.35 2022101 800459.0551.364 67356 12810.23 2023101 908473.7557.154 82856 77810.45 2024100 509469.0549.684 71455 24810.48
注:钢铁行业电能消耗占能源消费总量比重为电力消费总量折算成标准煤与能源消费总量的比值,一定程度上反映钢铁行业电气化率.
2.1.1 提高自发电比例
提高自发电比例可与钢铁行业再电气化协同增强.通过回收富余煤气、余热等二次能源自发电,钢厂获得稳定、经济且绿色的电力,可直接降低外购电成本.数据显示,余热余能自发电影响吨钢能源成本约100 元以上.同时,高自发电比例可为大规模用电的再电气化工艺提供可靠电源保障,减轻电网扩容压力.此外,自发电主要利用的是生产过程中的二次能源,属于典型的循环经济和节能减排技术.这部分电力可视为“绿色电力”,能有效降低企业外购电力的间接碳排放.
目前,钢铁行业煤气发电机组根据发电原理不同分为锅炉发电和燃气—蒸汽联合循环发电(CCPP).煤气锅炉发电技术已经由第一代发展到第五代,由原来的中温中压、高温高压发展到目前主流的超高压、亚临界、超临界,高炉煤气单耗由5 m3/kWh 降至2.4 m3/kWh,煤耗由491 gce/kWh降低至287 gce/kWh,热效率由25%上升到43%.CCPP 机组能源转化效率优异,在“十一五”“十二五”期间得到较快推广.但该项目一次性投资高、对副产煤气品质要求严苛,且运维与综合管理成本偏高,近年规模化推广进程放缓;目前仅有首钢京唐、鞍钢、马钢、本钢、包钢、沙钢等少数钢企建成或在建180 MW 级CCPP 发电机组.
钢铁企业提高自发电比例可以从以下两方面着手:一方面,加强煤气动态平衡和工作调度计划,尽量降低煤气放散率,实现焦炉、高炉、转炉煤气多回收,为自备电厂发电提供更多的“原料”;另一方面,尽可能配套建设亚临界、超临界等高参数煤气发电机组,力求使发电机组热效率在40%以上,并按照机组效率高低的优先级次序合理使用,以提高自发电量.
2.1.2 使用新能源发电
新能源发电为钢铁再电气化提供了最核心的绿色动力,能确保再电气化过程真正实现源头零碳化.现有新能源发电技术主要包括太阳能光伏发电、风力发电等.
太阳能光伏发电的基本原理是利用光生伏特效应将太阳光照射到光伏组件上,将光能转化为电能[3].钢铁企业拥有大面积厂房屋顶和闲置场地,并且用电负荷大,具备光伏发电的良好条件.青岛特钢在型材车间、中心仓库等共计约24 万m2的屋顶上安装385 W 单晶硅光伏组件,总装机容量为23 MW,年发电量达2 436 万kWh,节约标煤11 534 t,减排二氧化碳28 748 t[4].天津荣程钢铁利用厂区闲置的600 亩蓄水塘(1 亩≈666.666 7 m2),安装94 976 块440 W 单晶硅太阳能电池组件,总装机容量40 MW,年发电量可达5 000 万kWh,年节约标煤2.3 万t,减排二氧化碳5.6 万t.中南钢铁利用轧钢区域厂房及部分办公区域共41 万m2 的屋面,建设总装机容量25.68 MW的光伏发电站,年均发电2 100 万kWh,减排二氧化碳13 396 t[5].宝钢股份利用闲置的建筑屋顶,在冷轧、热轧、厚板等15 个区域约102 万m2的屋顶上建设50 MW 总装机容量的电站,年发电量5 016 万kWh,折合标准煤1.64 万t,减排二氧化碳4.08 万t[6].风力发电借助风能驱动风机叶片旋转,经由增速设备升速后带动发电机实现电能产出.鞍钢鲅鱼圈已建成风电项目,装机容量16 MW,年均发电量1 500 万kWh[7];宝钢湛江钢铁联合华润电力,规划建设国内首座工业园区大型分散式风电项目,总装机20 MW.
钢铁企业开发新能源发电需要进一步统筹规划.建设光伏项优先开展光照资源测评,选址应规避原料场、烧结车间等高粉尘区域,粉尘堆积可造成光伏发电效率降幅超50%[8],故需建立定期清洗机制;风电开发则依赖对当地风资源的详细评估.此外,还需重点管控新能源出力波动、谐波、频率偏差等电能质量问题,可依托“风光+煤气发电+储能”耦合系统平抑波动,在关键产线加装动态无功补偿、有源滤波装置,实现末端精准治理.
2.2.1 发展电炉短流程炼钢
电炉炼钢是电能消费占比最高的生产工序.在典型工艺条件下,高炉-转炉流程(BF-BOF)、废钢-电炉流程(EAF)和直接还原铁电炉(DRIEAF)3 种流程生产1 t 粗钢所需要的电量分别为189 kWh、417 kWh、730 kWh(气基)[9-10].按全废钢冶炼,短流程炼钢比高炉-转炉长流程多耗电228 kWh.若全国粗钢均由电炉生产,2024 年我国粗钢产量 10. 05 亿 t,则增加用电量2 291.4 亿kWh,约占2024 年钢铁行业电力消费总量(4 714 亿kWh)的48.6%.由此可见,发展电炉炼钢将极大促进钢铁行业的再电气化.
截至2024 年底,中国现有电炉炼钢装备的钢铁企业约有210 家,在产、在建及待建的电炉装备(包括AOD 炉)约有370 余座,总炼钢产能接近2.2 亿t[11],比2022 年产能增加约0.3 亿t.在装备方面[12],我国电炉的平均炉容仅为68 t,其中,50 t、70 t、100 t 这3 种炉容的电炉数量最多.主要炉型为康斯迪废钢水平连续加料预热电炉(Consteel 电炉)、量子电炉(Quantum 电炉)、生态电炉(Ecoarc 电炉)、西马克竖井电炉(Sharc 电炉)等竖井预热电炉也有应用.与高炉-转炉长流程相比,我国电炉短流程炼钢竞争力依然较弱,主要面临以下三方面问题.一是废钢资源紧张、品质波动较大:我国年废钢回收量约2.4 亿t,其中回收难度较高的折旧废钢占比60%,年度回收量仅为社会钢铁积蓄量的2%左右[13],供应增长乏力;加之废钢加工企业布局分散[14],进一步制约原料品质稳定性.二是废钢采购成本偏高:废钢费用占电炉钢生产成本60%以上,叠加分时电价因素,全废钢电炉炼钢吨钢成本较高炉-转炉工艺高出200~300 元[15].三是产品市场竞争力偏弱:受废钢杂质偏高、冶炼易增氮[电炉钢氮含量(质量分数,下同)0.004 0% ~0.011 0%,高于转炉钢的0.001 0%~0.006 0%]及冶炼工况约束,电炉钢洁净度欠佳、产品品类偏少,约67%集中在螺纹钢、盘螺等长材,高端特钢市场持续受转炉产品挤占.近年来,我国电炉短流程炼钢产量占比长期徘徊在10%上下,要实现2025 年、2030 年分别提升至15%、20%的发展目标存在较大难度[16].
为加快电炉短流程炼钢发展,除健全废钢回收体系、合理疏导废钢流向[17]、依托地域资源禀赋优化产业布局等政策举措外,还需从三方面进行推进:一是严控生产成本,推广绿电[18]、直接还原铁(DRI)、生物质等绿色入炉原料,依托烟气余热回收、电极工艺革新实现节能降耗[19];二是改善钢水洁净度,优化泡沫渣制度、强化熔池搅拌(采用底吹可使钢液氮含量下降16.9%[20]),配套中空电极喷吹富氢等洁净化工艺(可将出钢氮含量由0.005 85%降至0.004 66%[21]),同时落地废钢精细预处理技术[22-23],管控钢中残余元素;三是推进智能冶炼,引入在线监测与过程模型(如Simental EAF Heatopt 成套控制系统[24])优化生产管控,提升冶炼效率与工况稳定性.
近年来,伴随钢铁行业低碳转型持续推进,氢冶金短流程炼钢因突出的降碳优势实现快速发展.从工艺路线来看,氢冶金产出产品一般送入后续电炉或电熔分炉继续冶炼,有利于电炉短流程炼钢产业发展.瑞典HYBRIT 项目采用氢气竖炉工艺,涵盖造块、制氢、氢气直接还原、电炉各工序[25]:2016—2017 年开展前期可行性研究,2018—2019 年建成试验工厂,2020—2024 年开展装置试运行.欧洲ULCOS 项目[26]依托电解水制氢开展铁矿石直接还原,所得无碳DRI 再经电炉冶炼;德国SALCOS 同样选用竖炉直接还原炼铁+电炉的工艺路线.国内河钢集团[27]联合意大利特诺恩公司建成焦炉煤气基氢基竖炉示范项目,2023 年5 月实现绿色DRI 连续稳定量产,并搭建以“氢冶金-电炉”为核心的绿色短流程产线,配套2 座康斯迪电弧炉,依次在2023 年2 月、6 月完成热试投产.中国宝武集团[28]自主研发氢冶金电熔炼工艺(HyRESP),2023 年12 月23 日,湛江百万吨级氢基竖炉项目点火投产;2024 年4 月11日,配套零碳高端薄板项目动工;2025 年12 月23日,国内首条百万吨级近零碳钢铁全流程产线在湛江打通,构建起“氢基竖炉还原—高效电炉冶炼—低碳轧制”一体化低碳生产体系.
2.2.2 加热系统电能替代
钢铁行业加热应用场景繁多,涵盖板坯加热、废钢预热、煤气与热风加热、鱼雷罐及钢包预热等,主流供热方式依靠燃料或燃气燃烧放热.以煤气化学能作为热源存在能源利用浪费问题,伴随钢铁行业用能结构转型升级,电加热技术逐步受到重视,推广电加热可拓宽电能消纳渠道,有利于提升钢铁行业电气化率.
在中频感应炉钢水包上部增设等离子体加热器,可构成中频感应等离子体熔炼炉,原料熔化后依托等离子体精炼,可获得碳含量(质量分数)不超过4×10⁻⁶的超低碳不锈钢[29];电加热技术应用于连铸中间包[30-31],可对中间包中的钢水进行温降补偿,控制最佳浇注过热度,减小连铸过程钢水温度波动,常用工艺包含通道式感应加热、等离子加热等.近些年,该工艺在国内特钢企业迅速落地推广,在技术经济性、改善并稳定铸坯质量方面的优势已在多家企业得到验证.铸坯转运温度1 100 ℃工况下,采用电能对铸坯边角补热,可实现铸坯直接轧制,ESP、MCCR 等工艺均采用该思路[32].在钢锭制备环节,借助电加热设备于大型钢锭冒口处引燃电弧,依靠电弧高温维持冒口金属熔融,实现钢液补缩,有效规避锻件疏松、缩孔缺陷[33].除此之外,电加热同样可替代传统煤气加热:宝武集团研发的富氢碳循环氧气高炉(HyCROF)工艺中,还原煤气电加热是煤气循环利用的关键技术,企业相继开展煤气电阻高温加热、煤气等离子体超高温加热两类试验[34].试验数据显示:煤气电阻加热设备处理气量可达2 万m3/h,出气温度高于1 100 ℃,电热转换效率超过90%;等离子加热可短时将煤气升温至3 000 ℃以上,热效率70%~80%,制约该项技术规模化应用的瓶颈为阴极使用寿命.同类工艺还有SMS 集团EASyMelt,依靠等离子炬把合成气加热至1 700~2 200 ℃.
综上,现阶段电加热大多应用在钢水浇注保温、铸坯边角补热领域,煤气电加热仍处在刚起步阶段,钢铁行业电加热的适用场景还有较大拓展空间.
2.2.3 研发电解炼铁等变革性工艺
电解炼铁是利用电能在电解槽阴极直接得到金属铁的技术,主要分为高温熔融电解(MOE)、碱性溶液电解和酸性溶液电解3 条工艺路线[35-37].该技术如若实现工业化落地,将对现有炼铁工艺形成颠覆性变革,大幅提升钢铁行业用电规模,有效助推行业电气化升级.
高温熔融电解工艺直接以铁氧化物为原料,在1 600 ℃以上工况下冶炼,吨铁耗电量约5 263 kWh.美国麻省理工学院Sadoway 团队研发的铬铁合金阳极推动了该项技术迭代升级,其创办的波士顿金属公司累计融资约3.4 亿美元,并于2024 年在巴西落地万吨级工业化示范项目.但该工艺仍存在诸多瓶颈:电极材料亟需低成本铱替代材料,电解质性能有待优化,同时能耗与生产成本偏高问题突出.现阶段企业主攻高附加值金属产品生产,依托相关产业化实践,为MOE 技术后续规模化落地积攒工程经验.
碱性溶液电解在约110 ℃碱性水溶液体系内开展,吨铁耗电量约3 000 kWh.欧盟Siderwin 项目开发斜面构型电解槽,特定工况下电流效率可达83%,对应吨铁耗电量约2 700 kWh,技术成熟度(TRL)为4~5 级,现已实现单次沉积15 kg 金属铁.产业化方面,阿赛洛-米塔尔等企业联手筹建全球首座工业级低温电解炼铁工厂“The VolteronTM”,项目计划2027 年建成投产.该技术现存难点为:原料需深度净化除杂、铁氧化物粉体指标严苛、电解反应机理尚未明晰,且需稳定控温,防止电解液黏度大幅上升.
酸性溶液电解在60 ~80 ℃温和工况下实施,吨铁耗电量约3 530 kWh.美国ElectraSteel 公司研发双电解槽循环工艺,现已建成试点工厂;中科院过程工程研究所团队提出“矿相重整”技术思路,完成大阴极板铁沉积试验,正在开展百吨级电解槽技术攻关,规划建设万吨级生产线.该技术瓶颈集中于两点:酸性环境下析氢副反应突出,造成电流效率走低;赤铁矿、磁铁矿难以直接酸溶.
综合对比,高温熔融电解与碱性溶液电解仍处在技术研发早期,规模化攻关难度偏高.酸性溶液电解具备反应条件温和、适配波动性绿电等优势,且已有产业化示范落地,是柔性电解炼铁极具潜力的备选技术路线,发展前景可观,后续攻关重心为铁矿石酸溶难题与析氢副反应抑制.
源荷智慧互动依托数字化、智能化技术,实现钢铁企业供电侧与生产负荷侧动态、双向、精准协同,既可作为高比例电气化的调控中枢,化解电气化装备大规模接入引发的负荷冲击与新能源出力波动之间的矛盾;又能优化用电时序、完成削峰填谷,降低高电气化场景下的综合用能成本、提升项目经济效益,助力钢铁行业再电气化安全、经济、高效推进.
源荷智慧互动系统核心架构由感知层、决策层与执行层构成,通过将电力、煤气、蒸汽多能流纳入统一优化框架,实现从“局部平衡”到“全局最优”的范式转变.感知层依托物联网与边缘计算节点,同步采集关键负荷、煤气、蒸汽及生产排程数据,构建“电-气-汽”多能流数字孪生体.决策层作为系统的智慧中枢,运行多时间尺度的一体化协同优化模型,以系统安全与经济最优等为目标,嵌入多约束条件;并基于实时数据与超短期预测,通过优化算法滚动输出最优调度策略(涵盖电力需量管理、机组出力曲线、储能充放电、煤气分配与柜位调整等).执行层依托规则库构建快速情景响应机制,将调控策略落地为具体控制指令.例如:关键电气化设备(大型电炉等)集中投运或电网出现异常时,电力系统抬升自备煤气发电机组出力,调动储能短时补能,维系系统电压、频率平稳;煤气系统为保障发电燃料供给,自动压缩非关键用户煤气用量;蒸汽系统优先满足烧结、球团等核心工艺用汽需求,削减非必要蒸汽供给.而在新能源大发、生产负荷具备调节空间的工况下,电力系统优先调整原料处理类柔性负荷,启动储能充电;煤气、蒸汽系统同步下调煤气发电机组与燃气锅炉负荷,富余煤气存入气柜,蒸汽运行模式切换为以新能源消纳为导向.南钢立足“源荷智慧互动”,搭建以能效提升为导向的智能电网管控体系.企业电网总装机容量49.3 万kW,配套建成55 MW分布式光伏、61 MW/123 MWh 储能电站;依托电网主辅一体化平台,整合10 余套孤立子系统,搭建全工序电力负荷预测体系,需量预测精度提升至95% 以上,完成由“源随荷动”向“源网荷储友好互动”的转型[38].湛江钢铁研发以“多流耦合智慧调度”为核心的能源系统优化与智能管控技术,实现深层次源荷智慧互动[39].该技术依托多时间尺度精准预测与联合优化模型,完成电力、煤气、蒸汽等多品类能源流协同调配.其中供配电系统日负荷及最大需量预测准确率高于95%,企业依托预测结果结合峰谷平电价开展负荷平移优化,高峰用电占比下降46.86%,有效降低用电开支.
此外,依托智慧能源管控平台,钢铁企业还可进一步与外部电网进行源-荷智慧互动.其协同机制核心为聚合电炉、自备电厂、储能等资源形成“虚拟电厂”,进而根据电网指令或价格信号,动态调节内部“源-荷-储”状态;在保障生产前提下,提供调峰、调频等辅助服务,使钢铁企业的运行模式从“跟随生产”转变为“兼顾电网”,成为支撑高比例可再生能源消纳的柔性基石.在服务模式设计上,钢铁企业可根据自身条件选择阶梯式路径:基础模式为负荷侧直接响应,通过调整可中断生产负荷参与电网削峰填谷;进阶模式为“源网荷储”微电网聚合,企业集成分布式电源、储能与负荷,作为整体“虚拟电厂”参与市场化辅助服务竞价,实现综合收益最大化;高效模式为第三方专业聚合,企业将资源委托给负荷聚合商,由其负责技术集成与市场交易,企业以较低门槛共享收益.当然,在实践方面还存在一定困难.特别是对于长流程钢铁企业,其核心设备(如高炉、转炉及连铸机等)必须保持连续稳定运行,以确保铁水、钢水的连续供给与温度控制,避免生产中断造成重大损失.因此,大部分主工艺耗电设备属于不可中断负荷,难以直接参与快速、频繁的负荷调节,更适合参与日前或小时级的较平稳负荷调整.即使部分辅助设备具备调节潜力,短时调整也可能打乱生产节奏,影响能效、产品质量及设备安全.相比之下,以全废钢为原料的短流程电炉炼钢展现出更强的负荷弹性,可通过调节生产时间、班次安排及功率输入,在较宽范围内配合电网进行削峰填谷,成为更具可调节性的工业负荷资源.为克服长流程企业的约束,可行的关键方案是引入储能系统,作为生产连续性与电网灵活性之间的缓冲,实现外部调节与内部生产的解耦,从而在保障稳定生产的同时有效参与电网协同.江苏靖江特殊钢“风光储绿色低碳能源介质供给项目”为国内首个国家级近零碳电炉短流程炼钢示范项目配套的源网荷储一体化工程,已于2025 年9 月16日顺利并网.项目配套建设120 MW/240 MWh 磷酸铁锂储能系统,可借助智慧能源管控平台参与电网负荷调峰.江苏镔鑫钢铁2023 年依托创新“四方协议”开展电网协同运作,签约主体包含镔鑫钢铁、售电单位国信能销、储能运营方上电赫普与技术支撑单位国网江苏综合能源公司.企业凭借10 MW/40 MWh 用户侧储能电站,整合生产负荷与储能资源参与电网辅助服务,预计新增可调负荷1 万kW,达成多方协同获益.
(1)源-荷智慧互动是转型的基础与前提,建议作为近期优先落地路径.该路线无需大规模工艺革新,依托数字化、智能化技术优化现有能源系统运行,技术成熟、投资收益清晰,是钢铁企业推进再电气化最易落地、优先建设的支撑工程.但目前钢铁行业源荷互动大多局限于厂内用能优化,对接电网开展外部协同、参与电网需求响应的能力不足,这也是后续智慧互动升级需要破解的中长期难题.
(2)源端低碳供电是能源保障的主体与支撑,为中期持续完善的重点方向.相关技术(特别是自备电源)发展成熟,落地难点在于项目建设难以和企业生产节奏、场地条件、投资效益深度适配.随着绿电需求上涨、用能成本承压,该模式将与源荷智慧互动深度融合,成为钢铁企业压降用能成本、削减碳排放的主力.
(3)荷端电能替代是转型根本与最终目标,属于需要长期攻关的颠覆性方向.该路线受技术、资源、经济性多重约束,规模化推广难度大、周期久,离不开关键技术突破、政策扶持与市场化机制完善.其是钢铁产业深度脱碳的终极方向,短期内重点开展技术攻关与示范项目建设,为行业远期低碳转型储备技术方案.
[1] 史君杰. 双碳背景下钢铁行业电气化发展路径研究[J]. 中国钢铁业,2024(2):19-23.(Shi Junjie. Research on the development of Electrification in the steel Industry under the dual carbon background[J]. China Steel,2024(2):19-23.)
[2] 世界钢铁协会. 2025 年世界钢铁统计数据[R]. 布鲁塞尔:世界钢铁协会,2025.(World Steel Association. World steel statistics 2025[R].Brussels:World Steel Association,2025.)
[3] 李佳. 太阳能在钢铁行业中深度耦合应用分析[J]. 现代工业经济和信息化,2025,15(6):139-141.(Li Jia. Analysis of deep coupling application of solar energy in steel industry [J ]. Modern Industrial Economy and Informationization,2025,15(6):139-141.)
[4] 王海波,栾国文,杨领芝. 钢铁企业分布式光伏发电系统的建设经验介绍[J]. 太阳能,2023(2):5-12.(Wang Haibo,Luan Guowen,Yang Lingzhi. Introduction to construction experience of distributed pv power generation system of iron and steel enterprises[J]. Solar Energy,2023(2):5-12.)
[5] 姚鸿波,李小刚. 太阳能光伏发电技术在钢铁企业厂房屋顶的应用[J]. 南方金属,2023(5):27-31.( Yao Hongbo,Li Xiaogang. The application of solar photovoltaic power generation technology on the plant roofs of iron and steel enterprises[J]. Southern Metals,2023(5):27-31.)
[6] 钱峰. 宝钢厂房屋顶光伏发电的应用实践[J]. 上海节能,2014(12):3-6.(Qian Feng. The application of PV generation technology in the baosteel[J]. Shanghai Energy Conservation,2014(12):3-6.)
[7] 王志. 鞍山钢铁绿色低碳发展实践[N]. 中国冶金报,2024-01-04(5).(Wang Zhi. Practices of green and low-carbon development in Anshan iron and steel[N]. China Metallurgical News,2024-01-04(5).)
[8] 孙欢伟. 积灰对光伏系统发电效率影响及改善[D]. 大连:大连理工大学,2015.(Sun Huanwei. Influence of dust accumulation on power generation efficiency of photovoltaic systems and its improvement [D ]. Dalian:Dalian University of Technology,2015.)
[9] 王明月,张永杰,陈国军. 钢铁能源效率提升技术方向及潜力分析[J]. 钢铁,2024,59(9):215-225.(Wang Mingyue,Zhang Yongjie,Chen Guojun. Energy efficiency improvement technology and potential for iron and steel industry[J]. Iron &Steel,2024,59(9):215-225.)
[10] 李峰. 氢基竖炉-电炉短流程新工艺质量-能量-环境负荷转换机制及多维度评价[D]. 沈阳:东北大学,2022.(Li Feng. Mass-energy-environment conversion mechanism and multi-dimensional assessment of hydrogen-based shaft furnaceelectric arc furnace process [D]. Shenyang:Northeastern University,2022.)
[11] 李新宇,林严,苏步新. 中国电炉钢生产力布局现状分析与展望[J]. 中国冶金,2025,35(5):22-32.(Li Xinyu,Lin Yan,Su Buxin. Status analysis and prospect of EAF steel production capacity layout in China[J]. China Metallurgy,2025,35(5):22-32.)
[12] 中国钢铁工业协会电炉短流程炼钢发展研究课题组. 我国电炉短流程炼钢发展研究报告(上)[J]. 中国钢铁业,2023(9):5-9.(China Iron and Steel Association Electric Furnace Short-Process Steelmaking Development Research Team. Research report on the development of EAF mini mill in China(part 1)[J]. China Steel,2023(9):5-9.)
[13] 闫甜甜. 我国废钢市场发展现状与趋势分析[J]. 冶金信息导刊,2024,61(6):5-7.(Yan Tiantian. Analysis of the development status and trends of China’ s steel scrap market [J]. Metallurgical Information Review,2024,61(6):5-7.)
[14] 张凯东. 对我国电炉炼钢发展痛点的思考[J]. 冶金管理,2023(20):21-25.(Zhang Kaidong. Thoughts on the development pain points of electric furnace steelmaking in China[J]. China Steel Focus,2023(20):21-25.)
[15] 张琦,沈佳林,田硕硕,等. 中国发展电炉流程的资源能源约束及技术经济性分析[J]. 钢铁,2025,60(9):14-24.(Zhang Qi,Shen Jialin,Tian Shuoshuo,et al. Analysis of resource and energy constraints and techno-economic on development of electric arc furnace processes in China[J].Iron &Steel,2025,60(9):14-24.)
[16] 王朋,王可,金子彧. 电炉短流程区域布局与发展要素适配性分析[J]. 冶金管理,2024(10):4-9.(Wang Peng,Wang Ke,Jin Ziyu. Adaptability analysis of short process regional layout and development factors of electric furnace[J]. China Steel Focus,2024(10):4-9.)
[17] 殷瑞钰,上官方钦. 重视废钢流向发展电炉流程:粗钢产出总量控制与制造流程结构交替演变展望[J]. 资源再生,2025(2):20-23.(Yin Ruiyu,Shangguan Fangqin. Pay attention to the flow of scrap steel and develop the electric furnace process:Outlook on the total output control of crude steel and the alternating evolution of manufacturing process structure[J]. Resource Recycling,2025(2):20-23.)
[18] 朱荣,魏光升,张洪金. 近零碳排电弧炉炼钢工艺技术研究及展望[J]. 钢铁,2022,57(10):1-9.(Zhu Rong,Wei Guangsheng,Zhang Hongjin. Research and prospect of EAF steelmaking with near-zero carbon emissions[J]. Iron &Steel,2022,57(10):1-9.)
[19] 陈兆平,田博涵,蒋晓放,等. 电弧炉低碳高效智能冶炼技术进步及展望[J]. 钢铁,2024,59(9):167-183.(Chen Zhaoping,Tian Bohan,Jiang Xiaofang,et al. Progress and prospects of low-carbon high-efficiency and intelligent steelmaking technologies for electric arc furnaces[J]. Iron &Steel,2024,59(9):167-183.)
[20] Wei G S,Zhu R,Dong K,et al. Influence of bottom-blowing gas species on the nitrogen content in molten steel during the EAF steelmaking process[J]. Ironmaking &Steelmaking,2018,45(9):839-846.
[21] 王润哲,魏光升,朱荣,等. 电炉短流程高品质钢生产控氮技术探索与创新实践[J]. 钢铁,2024,59(9):156-166.( Wang Runzhe,Wei Guangsheng,Zhu Rong,et al.Exploration and innovation practice of nitrogen control technology in short process high quality steel production of electric furnace[J]. Iron &Steel,2024,59(9):156-166.)
[22] 杨凯. 国内废钢-电炉炼钢发展及展望[J]. 鞍钢技术,2024(1):15-20.(Yang Kai. Progress on domestic steelmaking by using scrap-EAF route and prospect[J]. Angang Technology,2024(1):15-20.)
[23] 姜周华,武泽文,陈兆平,等. 电弧炉短流程生产低氮钢的技术进展[J]. 材料与冶金学报,2025,24(5):426-452.( Jiang Zhouhua,Wu Zewen,Chen Zhaoping,et al.Technological advances in producing low nitrogen steel via electric arc furnace short process[J]. Journal of Materials and Metallurgy,2025,24(5):426-452.)
[24] 朱荣,吴学涛,魏光升,等. 电弧炉炼钢绿色及智能化技术进展[J]. 钢铁,2019,54(8):9-20.( Zhu Rong,Wu Xuetao,Wei Guangsheng,et al.Development of green and intelligent technologies in electric arc furnace steelmaking processes[J]. Iron & Steel,2019,54(8):9-20.)
[25] Pei M,Petäjäniemi M,Regnell A,et al. Toward a fossil free future with HYBRIT:development of iron and steelmaking technology in Sweden and Finland [J]. Metals,2020,10(7):972.
[26] 李峰,储满生,唐珏,等. 中国氢冶金工艺现状、挑战及发展对策[J]. 前瞻科技,2024,3(4):44-57.(Li Feng,Chu Mansheng,Tang Jue,et al. Current status,challenges,and development strategies of hydrogen metallurgy technologies in China[J]. Science and Technology Foresight,2024,3(4):44-57.)
[27] 王新东,钟金红,刘宏强,等. 张宣科技绿色低碳转型升级实践[J]. 河北冶金,2026(1):1-10.(Wang Xindong,Zhong Jinhong,Liu Hongqiang,et al. The practice of green and low-carbon transformation and upgrading of Zhangxuan Technology[J]. Hebei Metallurgy,2026(1):1-10.)
[28] 吴丹璐. 国内首条百万吨级近零碳钢铁产线投产[N]. 解放日报,2025-12-24(3).(Wu Danlu. Commissioning of China’ s first-million-ton nearzero-carbon steel production line[N]. Jiefang Daily,2025-12-24(3).)
[29] 万树德,汪海. 电弧等离子体冶金技术的实际应用[J]. 材料与冶金学报,2013,12(2):81-88.(Wan Shude,Wang Hai. Application of arc plasma metallurgy technology[J]. Journal of Materials and Metallurgy,2013,12(2):81-88.)
[30] 唐海燕,刘锦文,王凯民,等. 连铸中间包加热技术及其冶金功能研究进展[J]. 金属学报,2021,57(10):1229-1245.(Tang Haiyan,Liu Jinwen,Wang Kaimin,et al. Progress and perspective of functioned continuous casting tundish through heating and temperature control[J]. Acta Metallurgica Sinica,2021,57(10):1229-1245.)
[31] 李京社,王存,陈永峰,等. 中间包等离子体加热技术研究进展及应用[J]. 特殊钢,2024,45(1):1-11.(Li Jingshe,Wang Cun,Chen Yongfeng,et al. Research and application progress of plasma heating technology for continuous casting tundish[J]. Special Steel,2024,45(1):1-11.)
[32] 杜宁宇,李伟,范锦龙,等. 薄板坯连铸连轧ESP 与MCCR技术分析及展望[J]. 轧钢,2023,40(5):1-5.(Du Ningyu,Li Wei,Fan Jinlong,et al. Analysis and prospect of ESP and MCCR technologies of thin slab casting and direct rolling[J]. Steel Rolling,2023,40(5):1-5.)
[33] 王艳春,张丽颖,李魁猛,等. 电加热技术在钢锭生产中的应用[J]. 铸造技术,2016,37(12):2766-2767.(Wang Yanchun,Zhang Liying,Li Kuimeng,et al. Application of electric heating technology in steel ingot production[J].Foundry Technology,2016,37(12):2766-2767.)
[34] 许海法,朱仁良,毛晓明. 富氢碳循环氧气高炉碳减排能力及工业实证[J]. 炼铁,2024,43(3):1-5.(Xu Haifa,Zhu Renliang,Mao Xiaoming. Carbon emission reduction effect of HyCROF and practical demonstration[J].Ironmaking,2024,43(3):1-5.)
[35] 王鑫,杨海涛,余睿捷,等. 电解炼铁研究进展[C]/ /中国金属学会.第十二届中国金属学会青年学术年会暨首届“碳中和”冶金青年科学家沙龙论文集(二). 2024:855.(Wang Xin,Yang Haitao,Yu Ruijie,et al. Research progress of electrolytic ironmaking [C]/ /The Chinese Society for Metals. Proceedings of the 12th Annual Youth Academic Conference of The Chinese Society for Metals & the 1st“Carbon Neutrality”Metallurgical Young Scientists Salon(VolumeⅡ). 2024:855.)
[36] 朱庆山. 超低碳炼铁技术路径分析[J]. 化工进展,2022,41(3):1391-1398.(Zhu Qingshan. Development pathway analyses for various ironmaking routes with ultra-low CO2 emission[J]. Chemical Industry and Engineering Progress,2022,41(3):1391-1398.)
[37] 朱庆山,张会刚,杨埔蘅. 电解炼铁技术进展[J]. 中国科学:化学,2025,55(9):2880-2892.(Zhu Qingshan,Zhang Huigang,Yang Puheng. Status quo of electrolytic ironmaking technology [J ]. Scientia Sinica(Chimica),2025,55(9):2880-2892.)
[38] 中国钢铁工业协会.南钢股份:以能效提升为目标的智能电网管理[R]/ / 第二十二届(2024 年) 冶金企业管理现代化创新成果.北京:中国钢铁工业协会,2024.(China Iron and Steel Association. Nanjing Iron &Steel Co.,Ltd.:smart grid management aiming at energy efficiency improvement[R]/ /The 22nd (2024) Modern Management Innovation Achievements in Metallurgical Enterprises. Beijing:China Iron &Steel Association,2024.)
[39] 中国金属学会.科技新进展:能源系统运行优化及智慧管控关键技术开发与应用[EB/OL]. (2024-09-10)[2026-01-15]. https:/ /www. csm. org. cn/col/col6317/art/2024/art_e8d18d5844bd4376abf13d7ea3c63460.html.( The Chinese Society for Metals. New advances in technology:development and application of key technologies for energy system operation optimization and intelligent management [EB/OL]. (2024.9.10) [2026.1.15]https:/ /www.csm.org.cn/col/col6317/art/2024/art_e8d18d5844bd4376abf13d7ea3c 63460.html.)
Analysis on re-electrification process and technical path of steel industry

X