DOI:10.14186/j.cnki.1671-6620.2026.042
中图分类号:X;|TF
屈莉梅, 李海峰, 赵梦涵, 赵岩
| 【作者机构】 | 东北大学冶金学院 |
| 【分 类 号】 | X;TF |
| 【基 金】 | 国家重点研发计划资助项目(2023YFB4204000) 东北大学第十九批创新训练计划项目(251188). |
我国作为全球温室气体排放量最高的国家,于2020 年正式宣布“碳达峰”与“碳中和”的长期战略目标,这加剧了高能耗与高排放行业的减排压力.相关研究表明,钢铁行业占据了全国约15%的碳排放总量,因此被视为实现减排目标的关键领域[1].与此同时,全国碳排放权交易市场已经逐步从电力行业扩展至钢铁、水泥等高排放行业,旨在通过配额分配与市场交易机制,强化排放管控并激励低碳技术革新.在此政策框架下,钢铁行业面临着日益严峻的转型压力,同时也获得了明确的低碳发展导向,驱动其从以高排放为特征的传统长流程炼钢工艺,向更为清洁、高效的短流程炼钢模式过渡.
目前,中国钢铁生产以高炉-转炉长流程为主,该路径依赖大量焦炭,碳排放强度高,未来将被低排放短流程取代.短流程虽减排优势明显,却有巨大的用电需求,DRI-电炉流程每吨铁耗电可达1 000 kWh[2].随着《工业领域碳达峰实施方案》《关于促进钢铁行业高质量发展的指导意见》等政策出台,提出2025 年电炉钢产量占比15%、到2030 年占比达20%.2023 年,电炉钢产量的占比仅为9.7%[3],因此,电炉发展迫在眉睫.鉴于当前短流程布局不足,其快速扩张将对电力系统带来显著冲击.此外,国家正推进可再生能源,到2030 年非化石燃料占比预计达25%[4-5].
在此背景下,张琦等[6]开发了集成框架,主要聚焦于钢铁电气化转型与电网脱碳协同降碳,从工艺到电力负荷再到减排,进行单向预测,但未考虑其他因素(绿电消纳比例)对减排的影响.因此,为了科学规划转型节奏,有必要开展多情景分析,从多维度评估短流程扩张对电力供应与碳排放的影响,以期为国家能源战略和电力系统优化提供参考.
本文采取自下而上的方法,构建涵盖长流程(BF-BOF)、废钢-电炉(Scrap-EAF)和直接还原铁-电炉(DRI-EAF)三种典型工艺的碳排放与电力需求核算模型,对钢铁冶金流程中各个工序的碳排放与电力需求进行核算.为保证核算结果的可比性,需对系统边界进行一致性验证.模型边界依据《企业温室气体排放核算与报告指南钢铁行业》标准文件,涵盖能源燃烧排放与工艺过程排放,不包括厂外运输及产品使用阶段排放[7].对于二次能源(如高炉煤气),仅在最终消耗环节计入排放,避免重复计算.边界设置与主流研究保持一致,为后续结果对比分析奠定基础.
基于吨产品,对各工序涉及的物料投入、能源消耗及产品进行量化,并与对应的碳排放因子相结合,从而得到该工序吨产品的碳排放.钢铁生产过程中涉及多工序及复杂的物料与能源流动,本文采用矩阵化表达方式,以提高计算效率并增强数据整合能力.在该框架下,活动数据与碳排放因子以向量和矩阵形式组织,实现不同工艺路线碳排放的统一计算.对于单个工序的碳排放(Ei),采用式(1)计算.
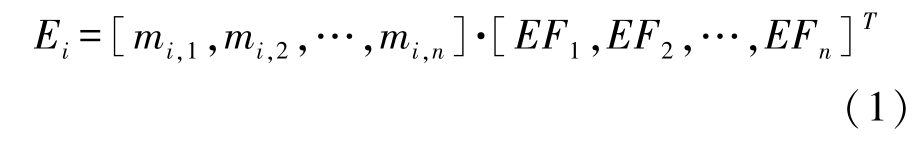
式中:Ei表示单个工序i 的吨产品碳排放;mi,n 表示工序i 中n 原料的单耗系数;EFn 表示单位物料、燃料或产物的碳排放系数;i 表示工序,包括烧结、焦化、高炉、转炉、电炉等;n 表示原料,包括含碳原料、焦炭、煤粉等.
全流程工艺的碳排放(Et)采用式(2)计算.
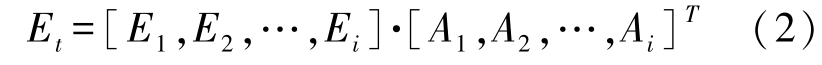
式中,Ai 表示工序i 主要产品的吨钢单耗系数.
我国现代钢铁企业主要采用以煤、焦炭等为主要能源输入的高炉-转炉长流程,主要工序有焦化、烧结、球团、高炉炼铁、转炉炼钢、连铸和轧钢[8]等.本模型在物质流、能源流与碳排放矩阵的计算过程中,阐明底层算法的严谨性.在各独立工序吨产品CO2 排放量的核算基础上,需先明确数据来源、逻辑边界及关键参数,以确保核算结果的科学性和一致性.
(1) 数据来源与取值.各工序投入产出实物量来源于国内某典型钢铁企业的生产数据;碳排放因子参考《企业温室气体排放核算与报告指南钢铁行业》及相关缺省值.
(2) 全流程自发电比例.长流程自发电比例设定为60%,剩余的40%电力仍需外购,其碳排因子采用全国平均电力碳排因子进行核算.
(3) 废钢比例.模型采用转炉不加废钢方案,加入废钢的情景将在后续分析中进一步阐述.
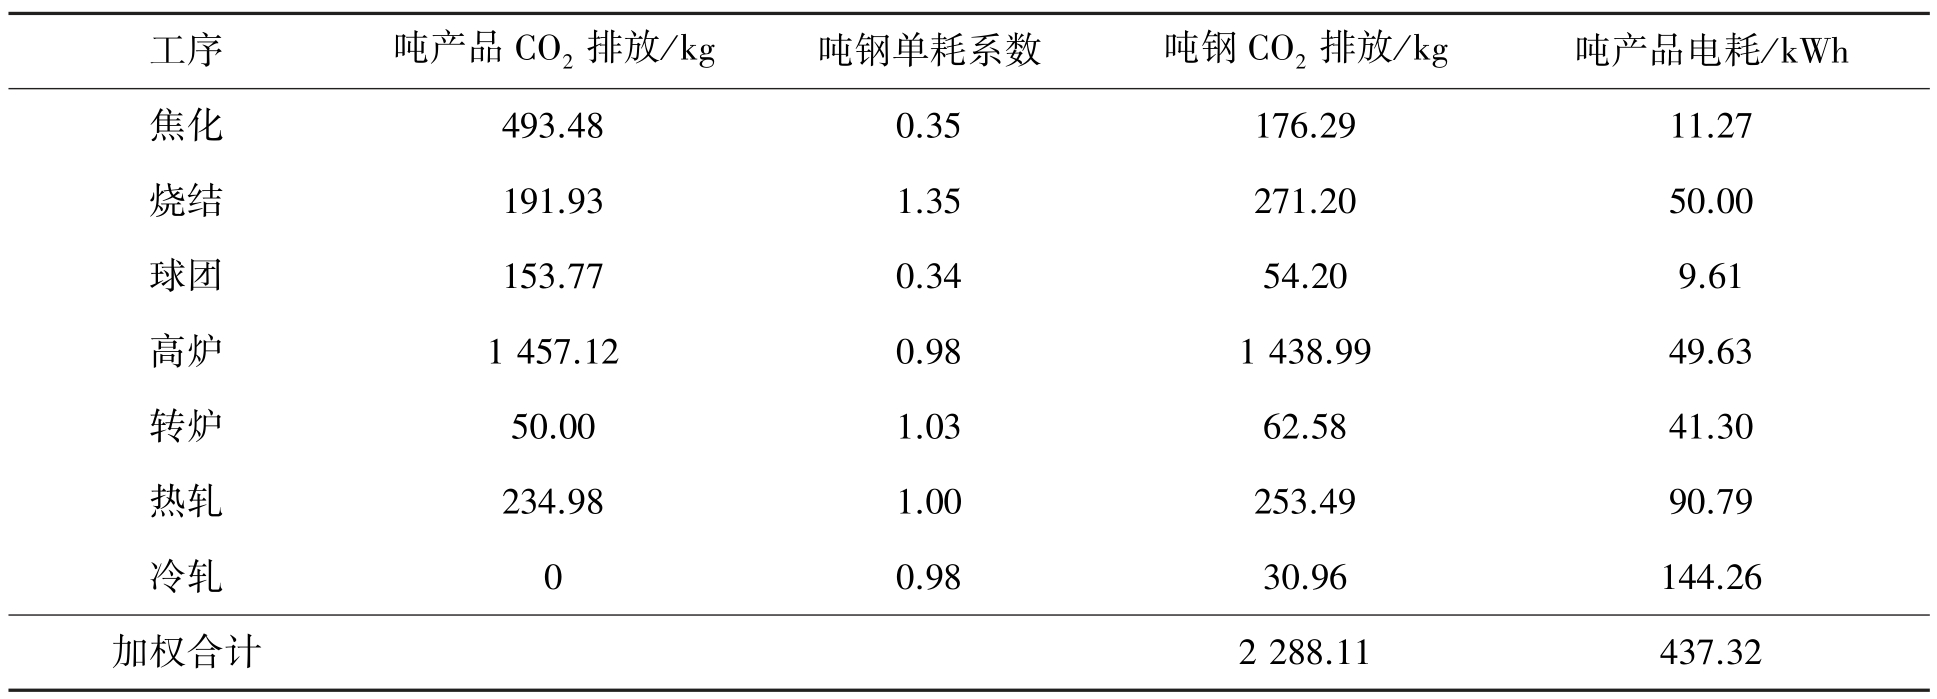
由于长流程各工序产出的不是等量转化为最终的成品,因此,引入“吨钢单耗系数”作为物料平衡纽带,以工序产品为基准的碳排放强度加权折算至以“吨钢”为基准的评价维度.通过系统边界设定与物流逻辑归纳,构建从原料进厂至最终轧制成材的全流程碳排放基准模型.核算结果及关键参数如表1 所列.在完成各独立工序的碳排放核算后,需通过吨钢单耗系数将各环节折算至统一基准.根据表1 的汇总结果,长流程吨钢的CO2 排放总量为2 288.11 kg,其中碳排放占比最高的工序为高炉,达62.89%,在全流程中占据主导地位,是减排的重点环节.
表1 长流程BF-BOF 各工序碳排放与电力消耗计算表
Table 1 CO2 emissions and electricity consumption of each process in BF-BOF route
工序吨产品CO2 排放/kg吨钢单耗系数吨钢CO2 排放/kg吨产品电耗/kWh焦化493.480.35176.2911.27烧结191.931.35271.2050.00球团153.770.3454.209.61高炉1 457.120.981 438.9949.63转炉50.001.0362.5841.30热轧234.981.00253.4990.79冷轧00.9830.96144.26加权合计2 288.11437.32
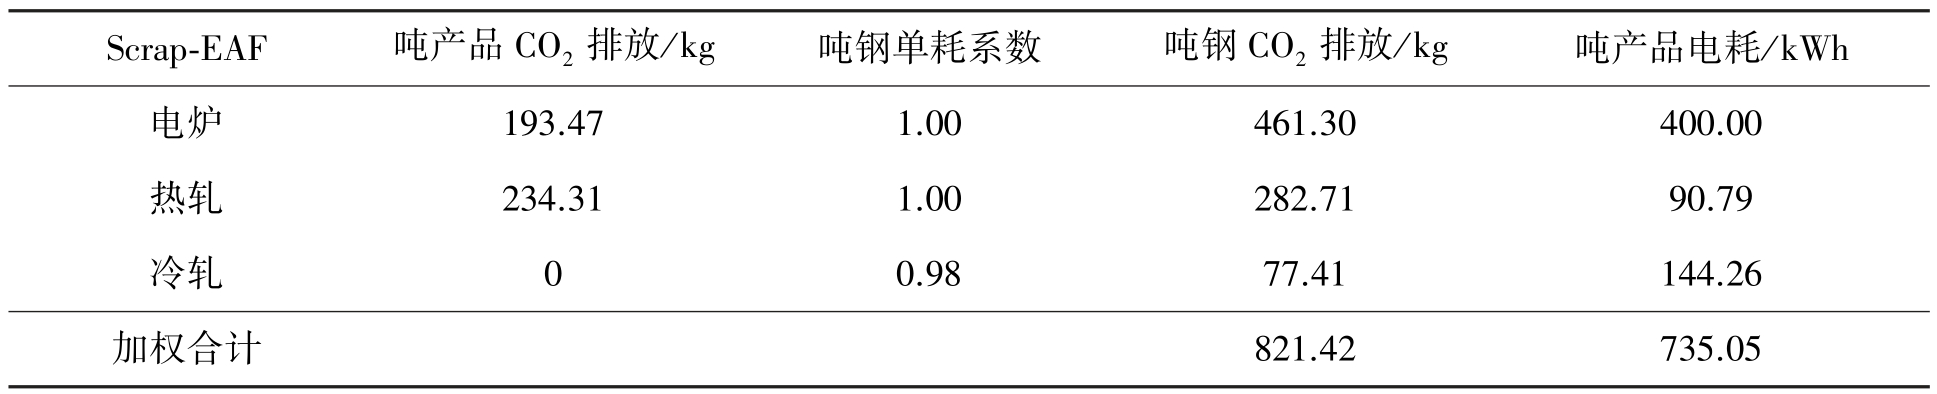
废钢-电炉与DRI-电炉短流程工艺紧凑,其碳排放主要源于电能消耗及电极损耗.为了保持核算逻辑的一致性,同样采用上述矩阵模型进行简化核算.核算边界涵盖了氢基DRI、电炉、热轧、冷轧等核心环节.为了后续绿电消纳计算需要,本模型中DRI 生产采用全氢还原,且H2 来源为电解水制氢.模型以2022 年全国化石能源电力二氧化碳排放因子0.832 5 kg/kWh 作为绿电为0 的碳排放基准(模型结合当年绿电消纳比例进行线性调整),其工序碳排放会远远高于废钢-电炉.基于企业实测的吨钢电耗及相关辅料投入数据与电耗如表2 和3 所列.
表2 短流程Scrap-EAF 碳排放与电耗基准值设定
Table 2 Baseline carbon emissions and electricity consumption for Scrap-EAF route
Scrap-EAF吨产品CO2 排放/kg吨钢单耗系数吨钢CO2 排放/kg吨产品电耗/kWh电炉193.471.00461.30400.00热轧234.311.00282.7190.79冷轧00.9877.41144.26加权合计821.42735.05
表3 短流程DRI-EAF 碳排放与电耗基准值设定
Table 3 Baseline carbon emissions and electricity consumption for DRI-EAF route
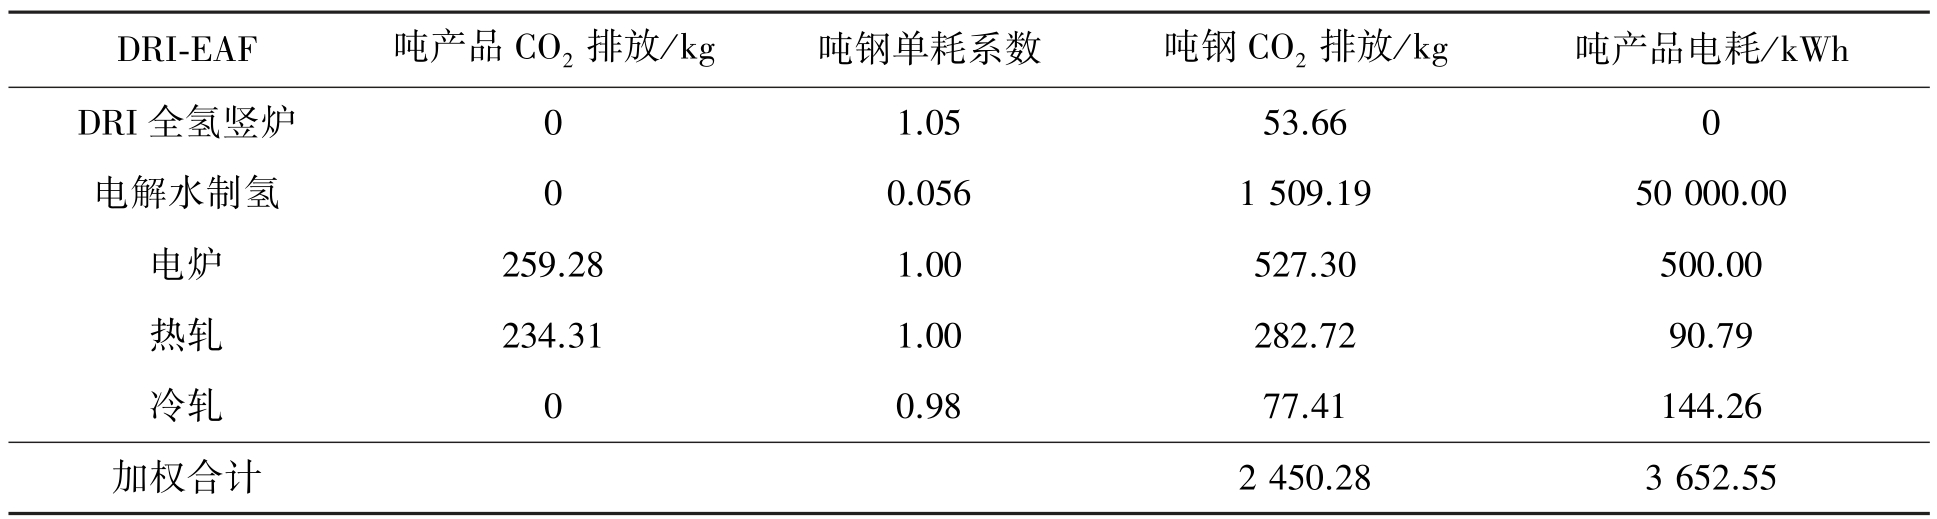
DRI-EAF吨产品CO2 排放/kg吨钢单耗系数吨钢CO2 排放/kg吨产品电耗/kWh DRI 全氢竖炉01.0553.660电解水制氢00.0561 509.1950 000.00电炉259.281.00527.30500.00热轧234.311.00282.7290.79冷轧00.9877.41144.26加权合计2 450.283 652.55
通过矩阵方程求解,计算得到不同工艺下的碳排放强度.为检验模型结果的合理性,将本研究得到的吨钢碳排放强度与已有研究进行对比.长流程BF-BOF 路径下吨粗钢CO2 排放强度为2.29 t,处于国内大型钢厂1.9~2.3 t 区间[9];短流程Scrap-EAF 路径下吨粗钢CO2 排放强度为0.821 t,与文献报道的0.3 ~0.9 t 一致[9];短流程DRI-EAF 碳排放工艺的综合吨粗钢CO2 排放强度为2.450 t.计算结果相对较高,主要原因在于假设条件采用以化石能源为主的电网排放因子[10].整体来看,模型结果与现有研究保持同一量级与趋势,说明模型具有较好的外部可比性.
由于废钢电炉省去了焦化、烧结、高炉等高耗能前置工序,故其碳排放强度显著低于长流程.DRI 电炉在目前的能源结构下虽然碳排放很高,但均属于间接排放,未来结合绿电消纳,可以达到比废钢电炉更低的碳排放.同时,两个短流程的电耗都比传统长流程炼钢高很多,因此,未来钢铁行业转型势必会对电网产生冲击,电力部门需提前对电力负荷进行布局.至此,本文已完成钢铁生产三大典型路径的碳排放强度与电力需求核算.
为确保宏观预测模型的科学性,本研究遵循“自下而上”的建模原则,将微观层面的工艺核算结果作为基础,系统性地整合并上溯至宏观层面的关键系统参数.与传统方法中依赖单一静态排放因子的设定相比,本模型创新性地引入了4 个核心动态变量,分别用以表征与量化产量规模、工艺结构、技术演进,以及绿电消纳比例对碳排放强度与碳排放总量的动态影响机理.
1.3.1 模型总体架构
全国钢铁行业年度总碳排放量Etotal的定义为钢铁行业一年碳排放量的总和.其基础逻辑方程如下:
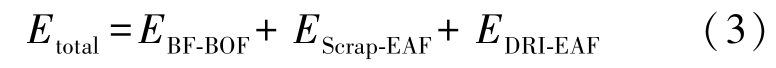
式中:EBF-BOF为高炉一年碳排放量的总和;EScrap-EAF为废钢电炉一年碳排放量的总和;EDRI-EAF 为DRI电炉一年碳排放量的总和.
在构建钢铁行业宏观碳排放预测模型时,本研究通过4 个核心变量来模拟钢铁行业的减排路径.第1 个变量为粗钢总产量(Ptotal)通过控制产量来减少碳排量,再利用第2 个变量工艺结构比例(ri)划分长流程、废钢电炉及DRI 电炉的产能结构;第3 个变量为高炉技术减排率(η),用以表示长流程工艺在技术进步下,化石能源直接排放强度减少的比例;第4个变量为绿电比例(α),作用于全流程所有工序的电力间接排放(在本模型中设定高炉自发电占其中的60%,仍有40%电力需要外购).这种核算逻辑在确保变量独立性的基础上,通过多维参数耦合,实现了对行业宏观脱碳路径及其演变规律的描述.
1.3.2 综合核算方程
下列方程组可模拟不同情景下的行业“碳达峰”与“碳中和”路径:
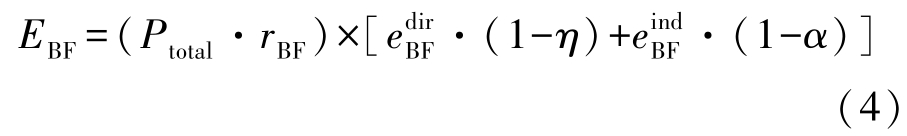
式中: 表示高炉吨钢直接碳排放;
 表示高炉吨钢间接碳排放.
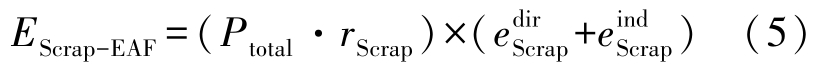
式中: 表示废钢电炉吨钢直接碳排放;
 表示废钢电炉吨钢间接碳排放.
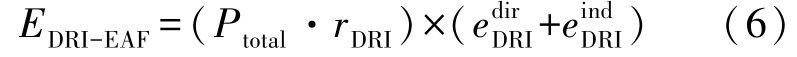
式中: 表示DRI 电炉吨钢直接碳排放;
 表示DRI 电炉吨钢间接碳排放.
在综合考虑我国钢铁行业发展阶段、技术成熟度及能源资源约束的基础上,对模型中的关键因素进行统一设定,形成用于排放测算的情景化假设.所有参数均以2020 年为基准年,逐步推演至2060 年.
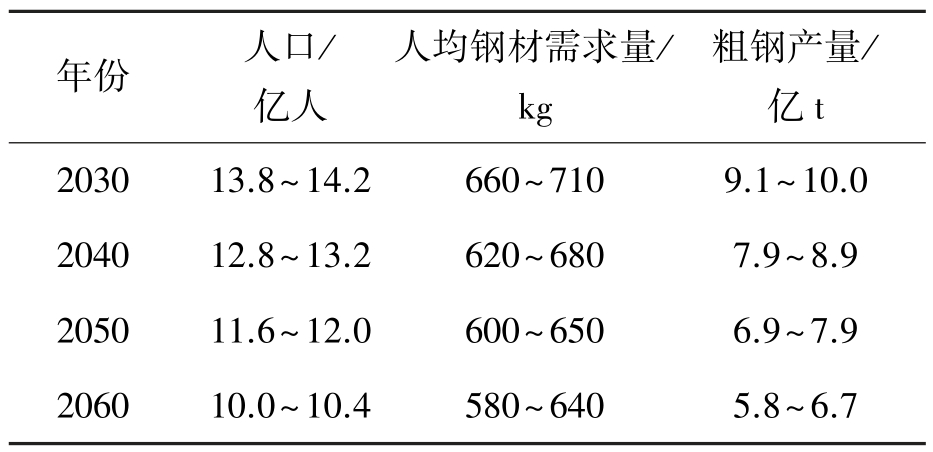
(1)粗钢产量路径.结合我国未来社会经济指标、各下游用钢行业历史数据和未来发展趋势,运用动态物质流方法,对钢需求量、社会钢铁库存量以及废钢量进行系统分析,预测结果如表4 所列.为了便于对需求减量进行单因素分析,分析案例取预测数据的平均值[11-15].
表4 2030—2060 年我国粗钢产量及需求参数预测
Table 4 Prediction of China’ s crude steel production and demand parameters from 2030 to 2060
年份人口/亿人人均钢材需求量/kg粗钢产量/亿t 203013.8~14.2660~7109.1~10.0 204012.8~13.2620~6807.9~8.9 205011.6~12.0600~6506.9~7.9 206010.0~10.4580~6405.8~6.7
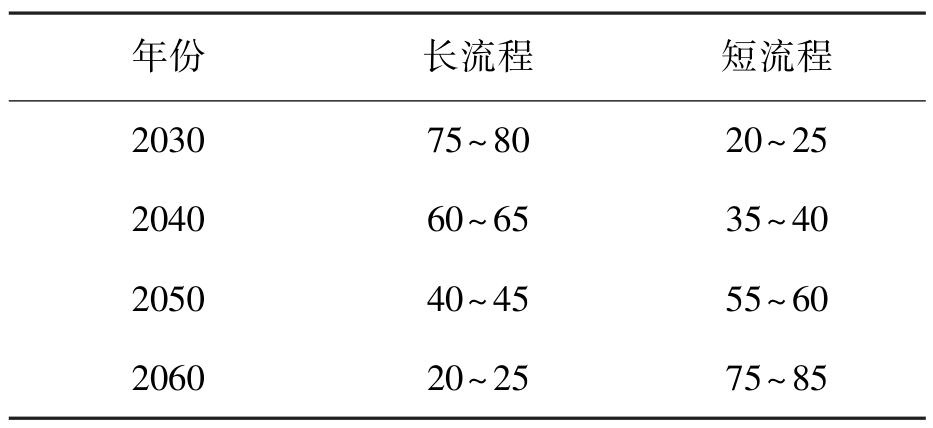
(2)生产流程结构.结合美国、日本等发达国家的电炉占比情况,关注中国对短流程发展政策以及全球权威部门预测结果,分析了中国2025—2060 年期间的3 种工艺流程的占比数据[16-17],如表5 所列,其中短流程为废钢+电炉和DRI+电炉两种工艺之和.
表5 2025—2060 年中国3 种工艺流程占比
Table 5 Proportion of three process routes in China from 2025 to 2060%
年份长流程短流程203075~8020~25 204060~6535~40 205040~4555~60 206020~2575~85
(3)能效提升与低碳技术应用.采用比例等效处理,能效提高10%,等效于碳排放降低10%.同时,富氢高炉、炉顶煤气循环、精细化控制等低碳技术也逐步得到推广[18].到2060 年,长流程单位产品碳排放较2020 年降低约60%.相关节能降碳效果按阶段逐步释放,避免“跃迁式”减排假设.
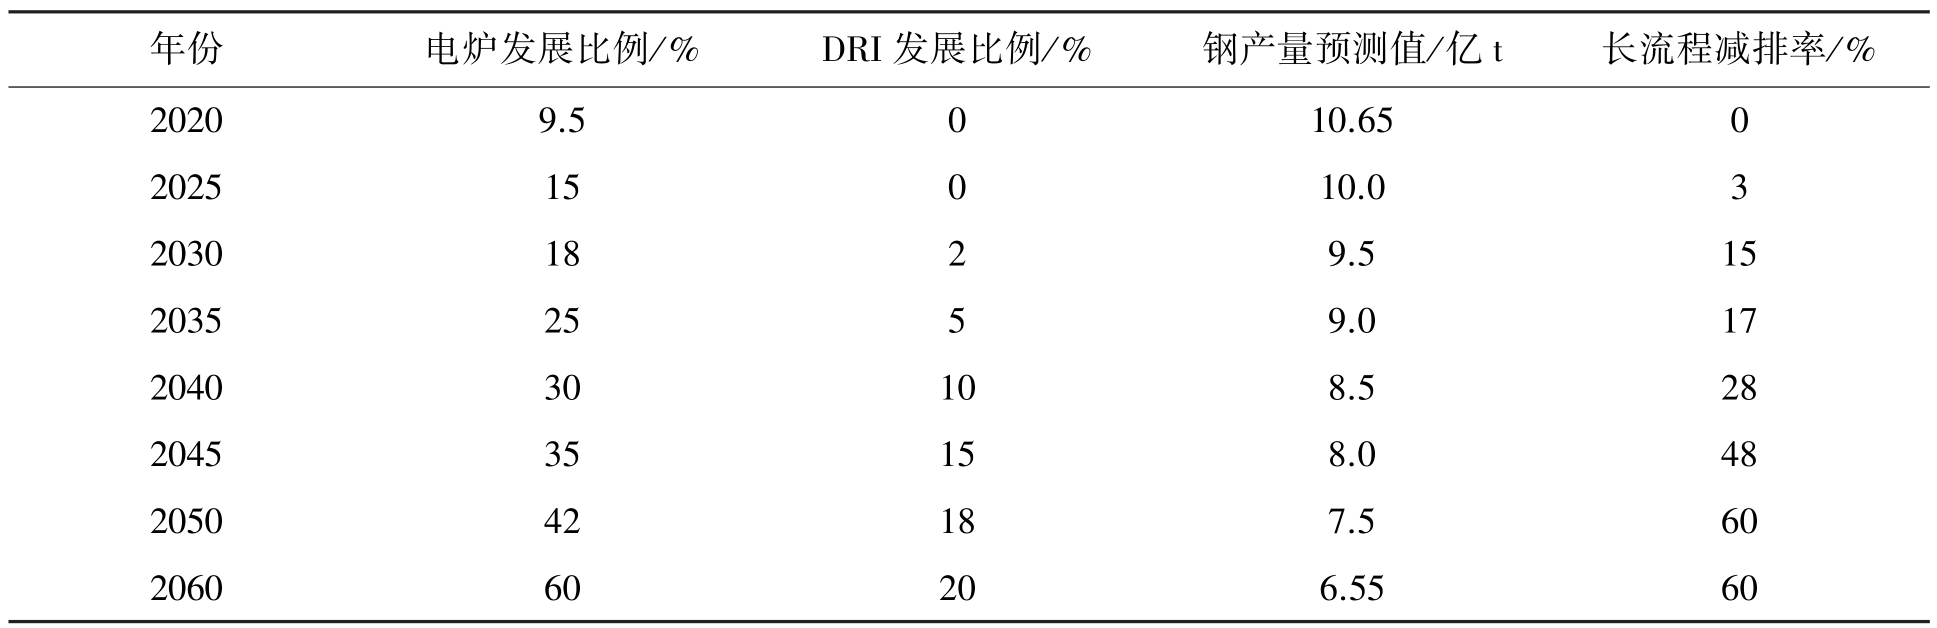
综上,本文对粗钢产量、流程结构、电力利用等关键参数进行了统一整理(见表6),用于后续测算的预测假设.
表6 排放测算中的主要预测参数设定
Table 6 Key parameter assumptions for emission scenario analysis
年份电炉发展比例/%DRI 发展比例/%钢产量预测值/亿t长流程减排率/%20209.5010.650 202515010.03 20301829.515 20352559.017 204030108.528 204535158.048 205042187.560 206060206.5560
在完成需求削减、流程结构调整、能效提升参数的设定后,进一步构建多因素情景,将3 类因素进行叠加模拟,并对标行业减排目标.若综合情景下的碳排放仍与目标存在差距,则通过调节电网绿电比例与排放因子,对该差值进行补偿,从而实现所需的最低绿电水平与最优组合情景.
通过叠加需求削减、流程结构调整、能效提升3 类因素,得到无绿电条件下的多因素综合情景.图1 展示了2020—2060 年钢铁行业碳排放的趋势.总体来看,综合情景下行业排放规模显著低于基准水平,并呈现出“先缓慢下降、后逐步收敛”的特征.2020 年行业碳排放约为19.02 亿t,在3类因素共同作用下,到2030 年降至约14.06 亿t,相较基准线下降幅度明显;至2040 年进一步降至约11.11 亿t,并在之后进入缓慢下降阶段,到2060 年仍维持在7.43 亿t 左右.从结构上看,长流程BF-BOF 依然是主要排放来源,但其占比呈持续下降趋势;短流程废钢电炉碳排放逐步上升,反映了结构向低碳流程的替代效应;而DRI-EAF的碳排放占比在中后期明显增加,说明在现有电力结构条件下,部分电气化路径仍存在较高碳排放强度.与既定减排目标对比发现:尽管多因素综合情景下排放曲线整体接近目标路径,但在2035 年以后逐渐出现偏离,到2060 年仍存在明显的缺口.这表明,在不改变电网碳排放强度的前提下,仅依靠需求约束、流程替代、能效提升,行业排放难以降至深度脱碳水平.因此,非电力侧措施能够显著降低行业碳排放,并为转型赢得时间,但难以突破流程本身的排放边界;要进一步缩小目标差距,必须引入电力系统低碳化因素,对绿电比例进行动态调节,以实现目标所需的临界条件.
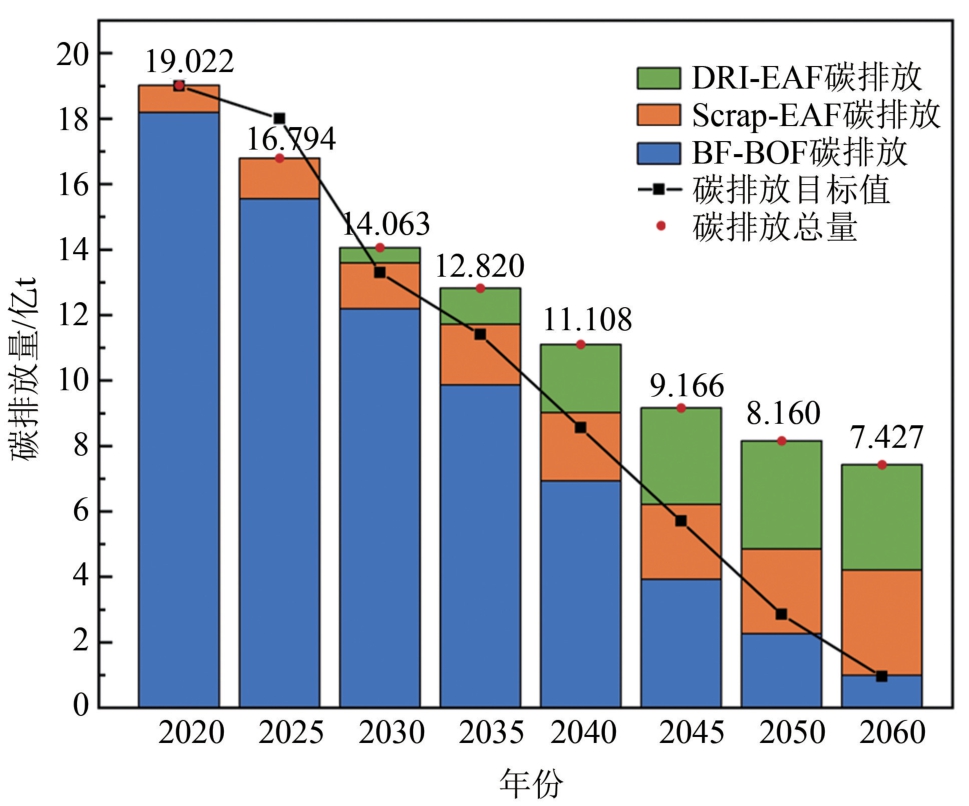
图1 无绿电情景下钢铁行业CO2 排放预测图
Fig. 1 Projected CO2 emissions of China’ s steel industry without renewable electricity
在考虑需求削减、流程结构调整、能效提升的基础上,将绿电比例作为调节变量,对钢铁行业长期排放进行协同评估.随着电网中非化石电力占比逐步提高,综合排放路径会尽可能逼近既定目标,结果如图2 所示.
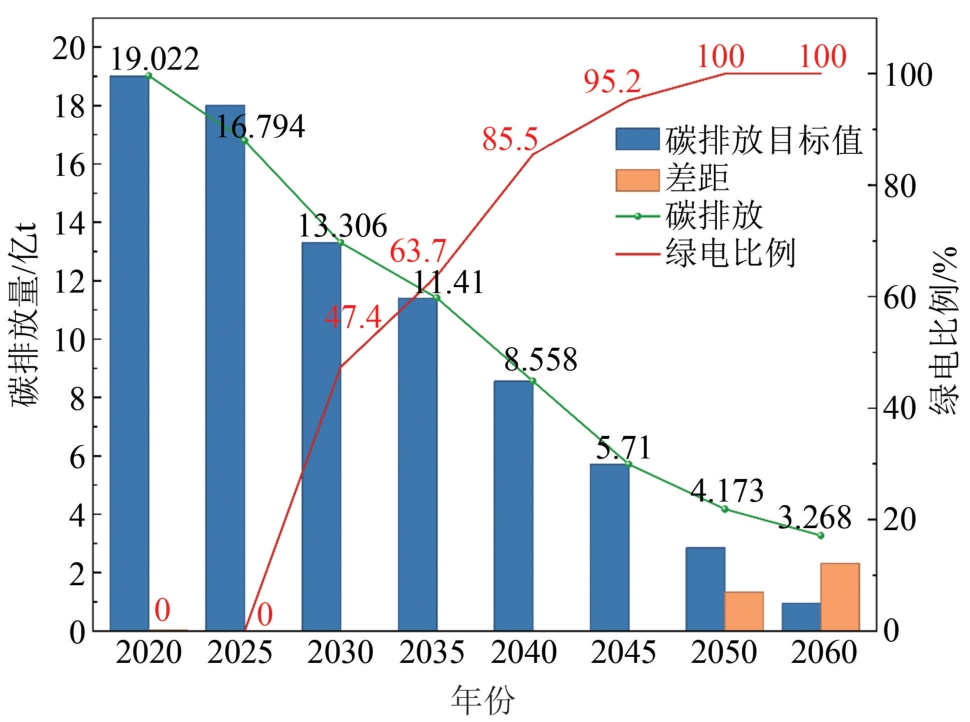
图2 引入绿电情景下钢铁行业CO2 排放预测图
Fig. 2 Projected CO2 emissions of China’ s steel industry with renewable electricity integration
引入绿电后,行业碳排放在2030 年之后加速下降,目标偏离显著缩小.2035 年,在一定比例的绿电支撑下,碳排放已基本贴近目标水平; 到2040—2050 年间,钢铁行业碳排放可以满足目标,表明电力系统低碳化在中长期阶段发挥了关键的作用.然而,在情景末期仍可观察到小幅偏离:尽管绿电比例已接近上限,但2055—2060 年的碳排放仍与目标值有不小的差距.该现象说明,随着绿电比例趋于饱和,边际效应会导致减排能力逐渐减弱,而部分流程仍存在不可完全电气化或不可避免的碳排放来源,从而形成难以进一步压缩的“硬约束”.总体来看,引入绿电后的协同情景表明:一方面,绿电在中长期阶段几乎可以弥补大部分减排缺口;另一方面,终点阶段出现的小幅差距提示,仅依赖电力端脱碳仍难以完全消除排放,仍需结合低碳原料利用、深度流程变革与碳捕集等措施,将碳排放降低至目标值以下.
在协同情景下,随着流程结构优化、电炉比例提升以及部分工序逐步电气化,钢铁行业的电力消费结构与规模均发生显著变化.图3 展示了2020—2060年钢铁行业电力需求的变化趋势与构成.
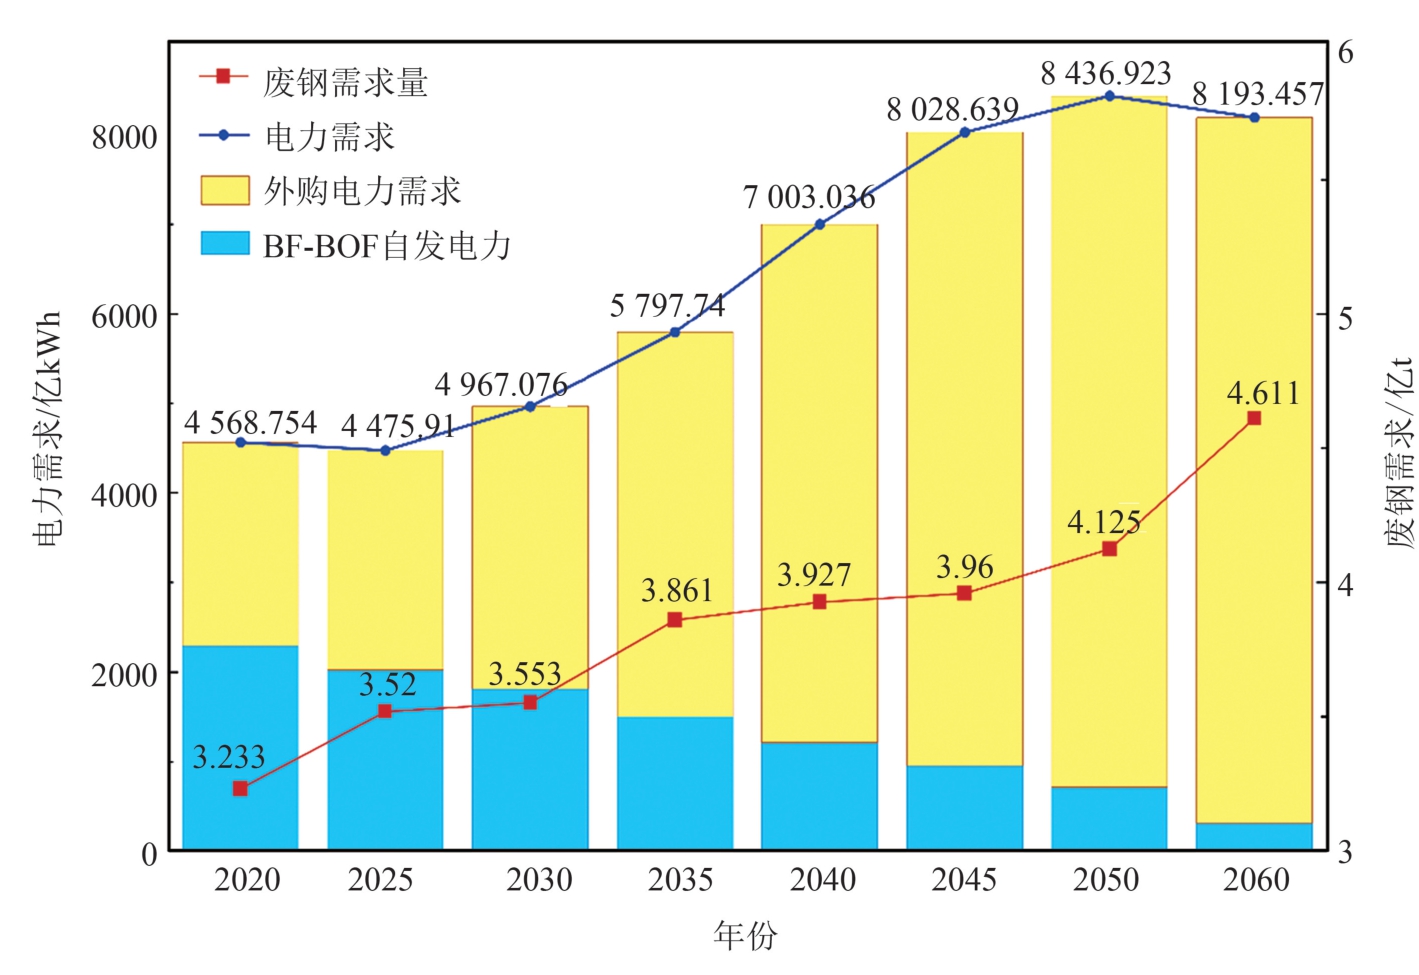
图3 2020—2060 年行业电力需求与废钢需求
Fig. 3 Electricity demand and scrap steel demand of China’ s steel industry from 2020 to 2060
整体来看,行业总电力需求呈持续增长态势,由2020 年的4 568.8 亿kWh 上升至2060 年的8 193.5亿kWh,总体增幅近80%.这一趋势反映出,低碳转型的核心特征为“以电代碳”,这将显著提高行业对电力系统的依赖程度.同时,电力来源结构发生了显著调整:一方面,BF-BOF 环节的自发电能力持续下降;另一方面,外购电量不断增多,并逐步成为主导来源.
BF-BOF 环节自发电量由 2020 年的2 295.0 亿kWh,下降至2060 年的311.9 亿kWh,降幅超过80%.其原因主要包括:长流程产能逐步退出,自发电基础规模缩小;余热、余压、余气回收潜力逐渐降低;电炉流程替代,使传统能量回收体系边际作用减弱.这意味着,在低碳转型过程中,行业内部“自平衡”的能力下降,对外部电网的依赖明显增强.
与自发电下降相比,外购电量由2 273.7 亿kWh增至7 881.5 亿kWh,在总电耗中的比重显著提升.从阶段演化看:2020—2030 年,外购电小幅增长,总电耗增速较缓;2030—2045 年,外购电快速上升(3 157.4 亿kWh →7 076.2 亿kWh),成为推动总电耗增长的核心动力;2045 年后,随着结构基本稳定,外购电增长趋缓,但仍维持高位.这一结果表明,行业脱碳并非单纯“减能耗”,而是能源形态从化石能源向电力集中转移.
综上,钢铁行业的转型对电力系统提出更高要求,主要体现在:①需要更大规模的电源装机与输配电能力;②需要更高比例的低碳电力,以保证减排效果;③需要更强的系统灵活性,以应对负荷集中和波动风险.如果电力系统扩容与低碳化推进滞后,将会形成新的瓶颈,削弱行业情景模拟的可实现性.因此,在规划钢铁行业低碳转型路径时,应将电网容量、绿电供给能力及消纳条件作为重要约束,与行业内部流程结构调整同步统筹.
(1)结构性排放特征显著,流程调整是基础抓手.长流程炼铁仍是排放核心来源,决定行业排放基线.需求管理、能效提升可阶段性发挥作用,但若缺乏流程替代,减排难以取得根本性突破.
(2)非电力侧措施具有显著效果,但存在边界;绿电在中长期发挥关键补偿作用.多因素叠加显著降低排放并推动路径接近目标;引入绿电后,2035 年以后与目标大体贴合,但末期仍存在小幅残差,表明绿电边际作用在高比例阶段趋于减弱,仍需进行流程层面的调整.
(3)脱碳伴随电力需求显著上升,外购电依赖明显增强. 协同情景下,行业总用电量由4 568.8 亿kWh上升至8 193.5 亿kWh,自发电持续萎缩而外购电快速增长,体现出“以电代碳”的结构转移特征.这一趋势对电源装机、输配能力和低碳电力供给提出更高要求,若电力系统扩容与低碳化不同步,或会成为情景实现的关键约束.
[1] Tan Q Y,Liu F,Li J H. An integrated analysis on the synergistic reduction of carbon and pollution emissions from China’ s iron and steel industry[J]. Engineering,2024,40:111-121.
[2] Chalabyan A,Li Y P,Vercammen S,et al. How should steelmakers adapt at the dawn of the EAF mini-mill era in China [R]. McKinsey &Company,2019.
[3] 工业和信息化部,国家发展改革委,生态环境部. 关于印发工业领域碳达峰实施方案的通知[EB/OL]. (2022-7-7).[2026-01-03].https:/ /www.gov.cn/gongbao/content/2022/content_5717004.htm. (Ministry of Industry and Information Technology,National Development and Reform Commission,Ministry of Ecology and Environment. Notice on issuing the implementation plan for carbon peaking in the industrial sector[EB/OL]. (2022-07-07).[2026-01-03].https:/ /www.gov.cn/gongbao/content/2022/content_5717004.htm.)
[4] 习近平. 继往开来,开启全球应对气候变化新征程:在气候雄心峰会上的讲话[J]. 中国环境监察,2020(12):9.(Xi Jinping. Carry forward the past into the future and start a new journey of global response to climate change:speech at the climate ambition summit[J]. China Environment Supervision,2020(12):9.)
[5] Tian S S,Lu C G,Wang J Y,et al. From coal to green power:mapping the electrification journey of China’ s steel sector[J].Resources,Conservation and Recycling,2025,222:108484.
[6] 张琦,沈佳林,田硕硕,等. 中国发展电炉流程的资源能源约束及技术经济性分析[J]. 钢铁,2025,60(9):14-24.(Zhang Qi,Shen Jialin,Tian Shuoshuo,et al. Analysis of resource and energy constraints and techno-economic on development of electric arc furnace processes in China[J].Iron &Steel,2025,60(9):14-24.)
[7] 生态环境部办公厅. 关于印发《企业温室气体排放核算与报告指南钢铁行业(CETS—AG—03.01—V01—2024)》等2 项全国碳排放权交易市场技术规范的通知[EB/OL].2025-01-24. [2026-01-03.] https:/ /www. mee. gov. cn/xxgk2018/xxgk/xxgk06/202501/t20250124 _1101316. html.(General Office of the Ministry of Ecology and Environment.Notice on issuing two national technical specifications for the carbon emission trading market including guidelines for the accounting and reporting of corporate greenhouse gas emissionsiron and steel industry (CETS—AG—03.01—V01—2024)[EB/OL]. 2025-01-24. [2026-01-03]. https:/ /www.mee.gov.cn/xxgk2018/xxgk/xxgk06/202501/t20250124_1101316.html.)
[8] 姜周华,武泽文,陈兆平,等. 电弧炉短流程生产低氮钢的技术进展[J]. 材料与冶金学报,2025,24(5):426-452.(Jiang Zhouhua,Wu Zewen,Chen Zhaoping,et al.Technological advances in producing low nitrogen steel via electric arc furnace short process[J]. Journal of Materials and Metallurgy,2025,24(5):426-452.)
[9] 世界钢铁协会. 可持续发展指标报告2025 年版[R]. 布鲁塞尔:世界钢铁协会,2025.(World Steel Association. Sustainability indicators report 2025[R]. Brussels:World Steel Association,2025.)
[10] Fan Z Y,Friedmann S J. Low-carbon production of iron and steel:technology options,economic assessment,and policy[J].Joule,2021,5(4):829-862.
[11] Chen J,Li S Y,Li X Y,et al. Pursuing zero-carbon steel in China:a critical pillar to reach carbon neutrality[R]. Basalt:Rocky Mountain Institute (RMI),2021.
[12] Hasanbeigi A,Lu H Y,Zhou N. Net-zero roadmap for China’ s steel industry[R]. Berkeley:Lawrence Berkeley National Laboratory,2023.
[13] Zhou T,Gosens J,Xu H,et al. China’ s green steel plans:near-term policy challenges & Australia-China links in decarbonization [R]. Canberra:The Australian National University,2022.
[14] Institute for Energy Economics and Financial Analysis. New from old:the global potential for more scrap steel recycling[R/OL].2021. https:/ /ieefa. org/wp-content/uploads/2021/12/The-Global-Potential-for-More-Scrap-Steel-Recycling_December-2021_2.pdf.
[15] Yang R J. Autos,Buildings,Renewables:finding China’ s green steel buyers [R]. Singapore:Asia Research and Engagement,2024.
[16] Wang Y H,Wen Z G,Xu M,et al. Long-term transformation in China’ s steel sector for carbon capture and storage technology deployment[J]. Nature Communications,2025,16:4251.
[17] Xu X Y,Xie W H,Jin P. Financing the decarbonisation of China’ s steel sector:Insights from the transition finance pilot and market progress[R]. Climate Bonds Initiative,2024.
[18] Li H F,Zhao Y,Guo C Q,et al. Analysis of technological pathways and development suggestions for blast furnace lowcarbon ironmaking[J]. Metals,2024,14(11):1276.
Scenario analysis of power demand and green power consumption in China’ s steel industry

X