DOI:10.14186/j.cnki.1671-6620.2026.053
中图分类号:X;|TF
周佃民
| 【作者机构】 | 宝武清洁能源有限公司绿色能源研究院 |
| 【分 类 号】 | X;TF |
| 【基 金】 |
钢铁是工业领域主要碳排放来源之一,中国钢铁行业年碳排放量约18 亿t,占全国总碳排放的15%左右[1-2],且能源强度高,能源成本约占钢铁成本的1/3.钢铁生产过程中的能源使用与碳排放是决定钢铁产品的市场竞争力的主要因素之一.其中,国内长流程高炉-转炉产能占比超85%,碳排放刚性极强,传统工序优化、工艺节能、末端治理等常规减排手段边际空间持续收窄[3-5],单位碳减排成本逐年攀升.当前,全国碳市场已有230余家重点钢铁企业被纳入履约管控,碳成本与低碳改造投入持续加重企业经营压力.电炉短流程、氢基竖炉等新一代低碳冶炼工艺加速迭代,其对稳定、低成本的大规模绿电与绿氢供给高度依赖,但多数钢厂并不具备足够的新能源开发、绿电/绿证交易与碳资产运营的专业技术及市场能力,难以独立打通能源侧降碳路径;电力行业也同样处于深度转型期.风电、光伏装机规模快速扩张,新能源发电占比持续提升,但间歇性、波动性的固有特征给电网安全稳定运行带来挑战,弃风弃光问题在部分地区依然突出.新型电力系统建设需要大规模、高稳定性的可调负荷来消纳新能源[6],工业侧负荷的资源价值日益凸显.
两大行业在低碳转型中存在天然供需互补关系.一方面,随着钢铁电气化进程推进,电炉短流程、绿氢冶金等低碳工艺对清洁电力的需求持续增长,亟须稳定、低成本的绿电供应;另一方面,钢铁体量庞大、负荷稳定,且具备煤气柜、蒸汽管网等内在储能调节能力,可通过柔性生产参与电网调峰,是优质的工业可调节负荷资源,能够为新型电力系统提供关键的负荷与调节支撑.这种“钢铁需要绿电、电力需要优质负荷”的双向需求,构成了两大行业协同降碳的核心结合点.
国际上,钢铁与电力协同减碳已成为全球钢铁工业低碳转型的重要方向[7],主要有绿氢冶金、电炉短流程与可再生能源耦合、电气化等.其中,欧盟、北欧、北美等地区率先开展绿电—绿氢—钢铁耦合示范,形成了一批代表性项目:瑞典HYBRIT项目[8]由SSAB、LKAB 与Vattenfall 联合推进,验证“风光电制绿氢-地下储氢-氢基竖炉”可行性;德国蒂森克虏伯tkH2Steel 项目规模为250 万t/年氢基直接还原铁(DRI),未来100%绿氢供应[9];瑞典H2 Green Steel 计划在博登建设绿氢电炉钢厂,规划每年最终产能500 万t,配套吉瓦级风光制氢基地,目标到2030 年逐步实现规模化生产[10].美国、日本等国也在推进电炉短流程与可再生能源电力的耦合应用,以及高温电解制氢、熔融电解等前沿技术研发,但其大规模商业化进程仍面临成本、供应链稳定性和政策不确定性等多重现实挑战,导致部分项目已出现延期或策略调整.在技术经济路径研究方面,Wu 等[11]基于全球钢厂级数据构建了成本最优脱碳路径模型,指出短期能效提升与废钢回收最具成本效益,长期氢冶金与碳捕集将发挥主导作用,但该研究未涉及钢铁与电力系统的协同互动机制.总体来看,国际实践多聚焦单一技术路线的工程验证,尤其以绿氢冶金为集中方向,但对钢铁与电力系统多模式协同、市场化机制设计、产业化路径规划的系统研究相对不足.我国钢铁产业体量庞大、结构复杂、区域差异显著,钢电协同面临的场景多样性与机制复杂性远超国外,亟须结合国情开展系统性研究.
近年来,国内宝武、河钢、鞍钢等头部钢铁企业已陆续开展绿电长协采购、绿证购买、分布式光伏建设、源网荷储一体化试点等探索,部分先行企业相继布局绿氢冶金等钢电协同示范项目.但总体而言,钢电协同减碳仍处于初期探索阶段,现有实践多为单一项目、单点模式的分散试点,缺乏系统性的模式分类与产业化路径设计,跨产业协同的市场机制与专业化运营实体尚未成熟.在学术研究方面,现有成果多从电力系统优化视角出发,聚焦于绿氢—钢铁耦合系统的动力学建模[12]、钢铁园区能源系统低碳发展模式[13]等进行分析,取得了阶段性进展.但总体来看,现有研究多侧重技术层面的优化建模,难以支撑产业规模化发展需求.
基于上述背景,本文从钢铁与电力双向协同降碳的视角出发,系统梳理两大行业耦合适配机理,明确钢厂内在储能资源与柔性调节能力对新型电力系统的互补支撑作用.在此基础上,归纳5种典型降碳模式的技术特征、减排效能与适用场景,剖析规模化落地面临的核心瓶颈,提出分阶段的产业化发展路径,并明确专业化清洁能源运营实体的关键作用,以期为钢铁产业绿色低碳转型与电力行业新能源消纳协同降碳提供参考.
在“双碳”背景下,钢铁与电力具备电力互济、源荷互动的耦合适配机理.依托清洁电力替代传统化石能源,电力为钢铁低碳转型提供核心低碳能源,支撑电炉短流程炼钢、绿氢冶金等低碳/近零碳工艺落地,将电力清洁属性转化为低碳钢铁产品优势,破解钢铁高碳排瓶颈并为钢铁电气化提供绿电保障.同时,钢铁作为电力消费侧主体之一,可为新型电力系统提供关键负荷与调节支撑,可规模化消纳风光新能源,其柔性生产负荷及内在储能调蓄单元可参与电网调峰.
钢厂具备丰富的储能资源与柔性调节能力,是天然的源网荷储一体化工业场景.在储能资源方面,钢厂副产高炉煤气、转炉煤气、蒸汽等多类能源介质,配套煤气柜、蒸汽管网及自备电厂,可实现能源的动态存储与释放,具备较大体量的储能调节能力(见表1 和表2).在调节能力方面,短流程电炉企业可通过柔性生产响应电力调节需求,至少可实现十兆瓦级动态调节;千万吨级长流程钢厂则可通过煤气柜秒级响应、蒸汽管网分钟级调节、生产计划日级调整等多时间尺度协同手段,实现十兆瓦至百兆瓦级动态调节.综上,钢厂凭借多源异构的储能资源与多时间尺度的调节能力,具备动态调节、灵活调度的天然优势,对新能源消纳与电网安全运行具有重要的互补支撑作用(见图1).依托智慧能源管控与多能流协同优化技术,充分应用精准控制手段,有望充分释放钢铁企业数百万千瓦时的储能调节潜力(相当于数十亿投资的储能设施规模),有效平抑新能源出力波动,提升近端分布式光伏与中远端风光基地消纳水平,为钢铁企业规模化应用清洁电力与绿氢提供支撑.随着钢铁工艺的革新,未来潜力更大,Boldrini 等[14]的研究表明,氢基直接还原铁-电炉工艺的需求响应潜力是传统高炉-转炉工艺的3~27 倍,电力成本节约潜力可达35%,进一步验证了钢铁电气化进程中柔性负荷对电力系统的重要价值.
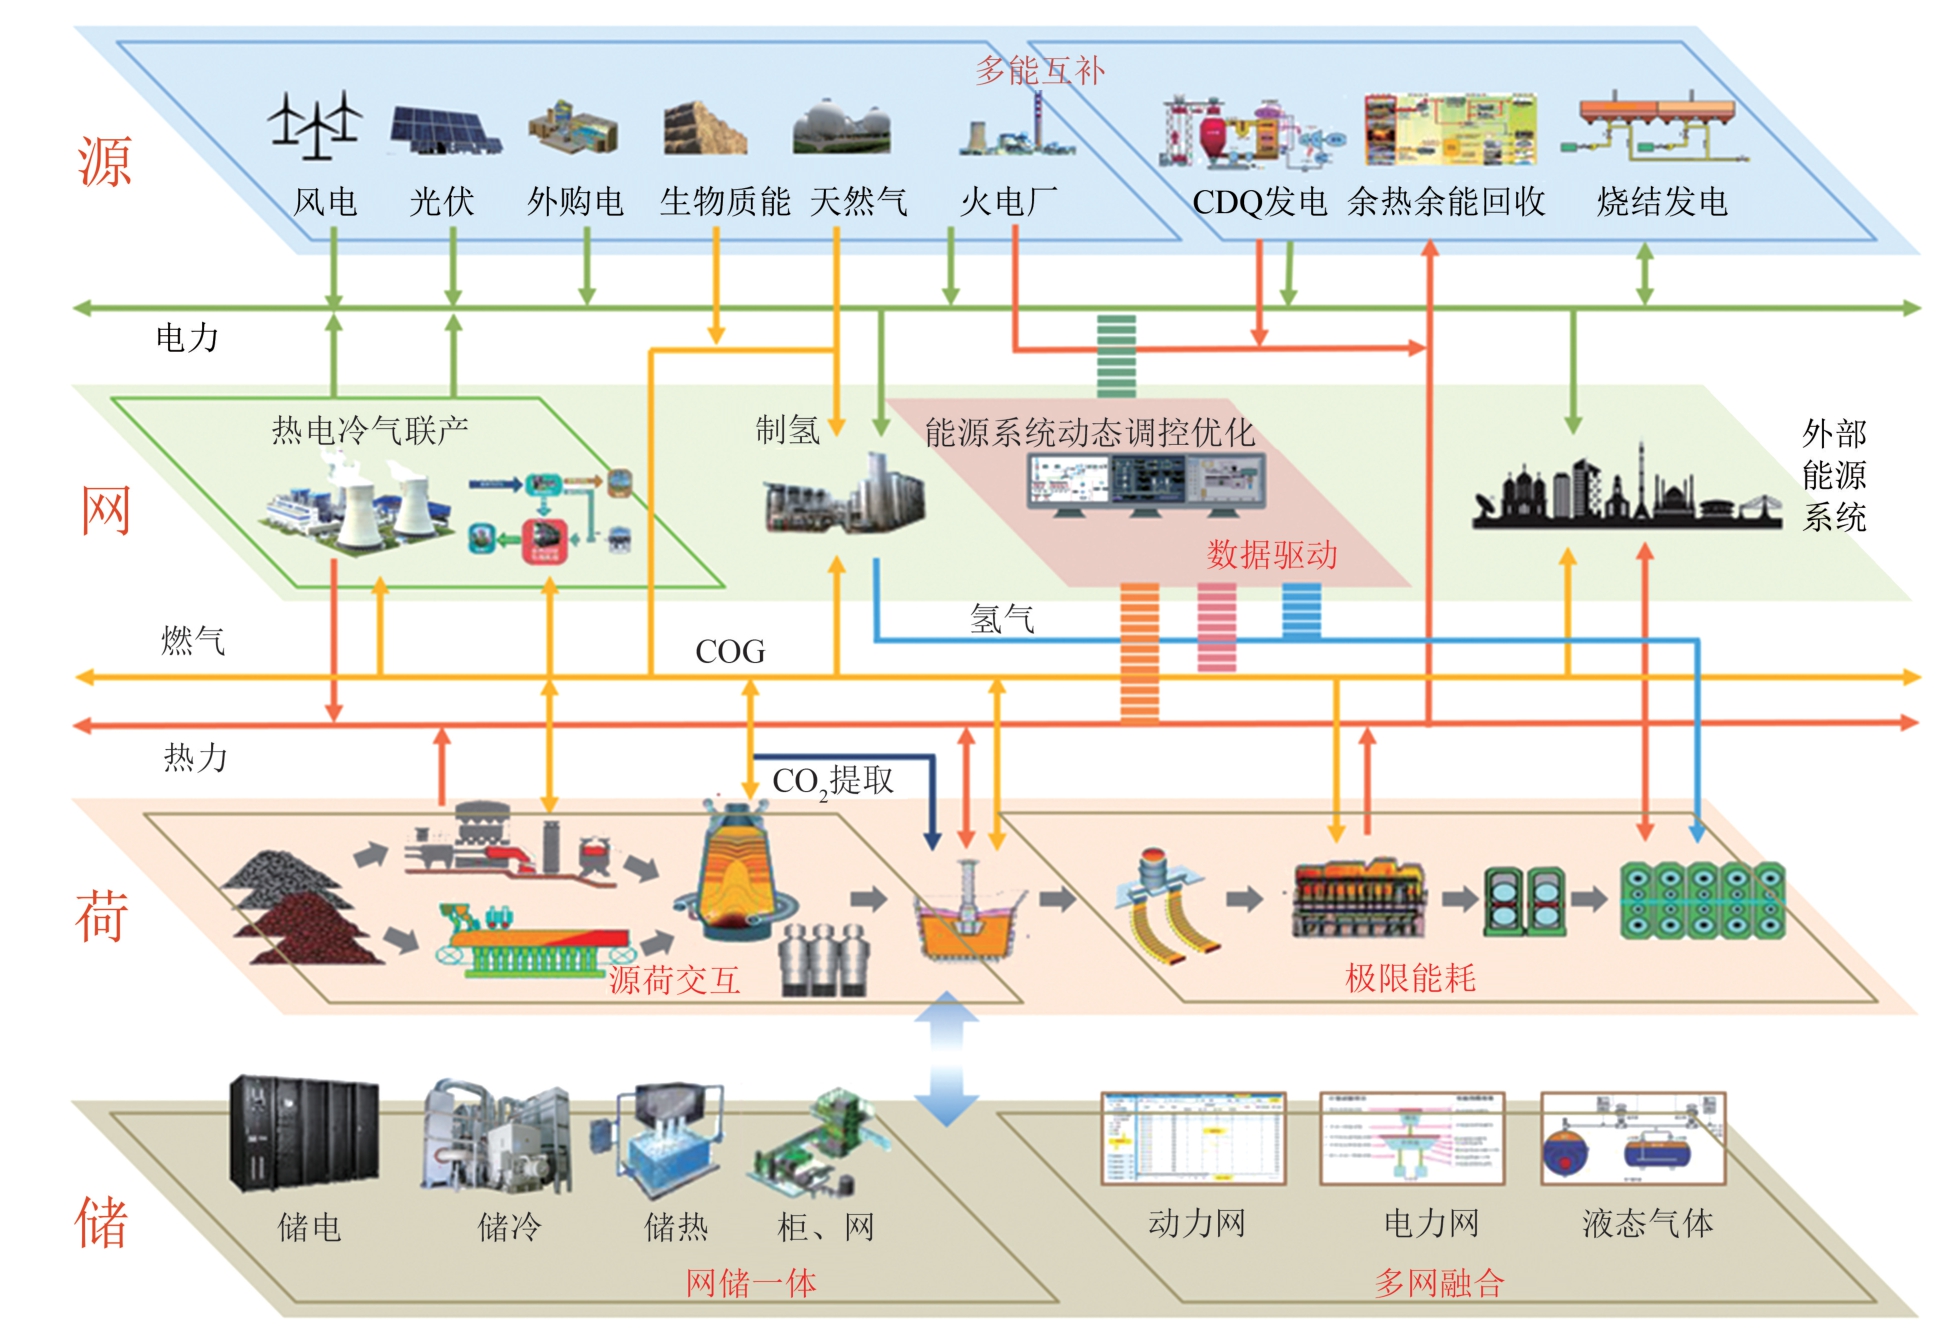
图1 钢铁企业源网荷储一体化系统架构图
Fig. 1 Architecture of source-grid-load-storage integrated system in steel enterprises
表1 钢铁企业常见规格煤气柜储能特征参数
Table 1 Energy storage characteristic parameters of gas holders in steel enterprises
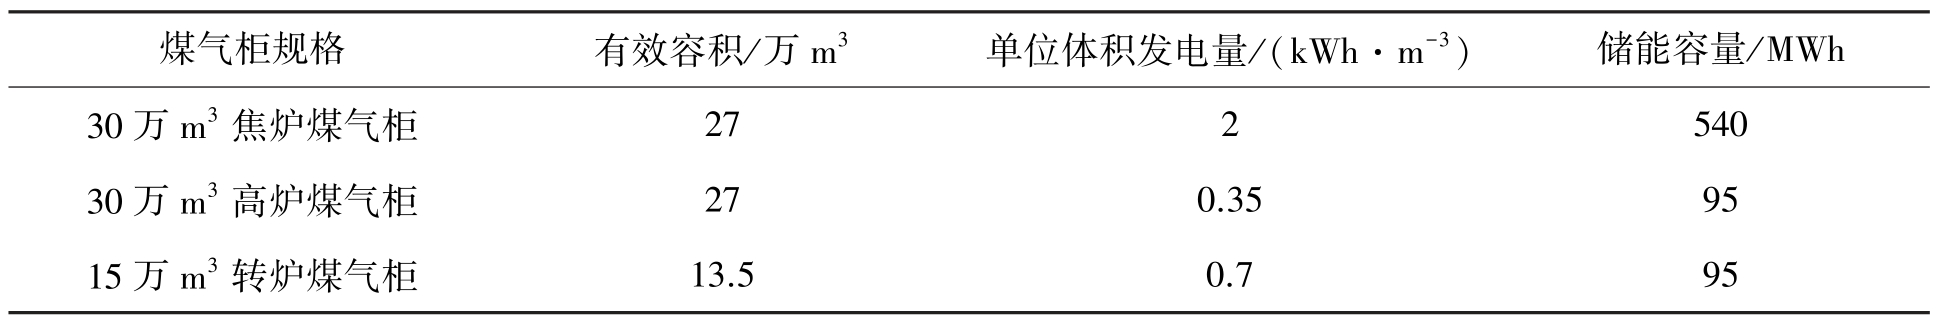
煤气柜规格有效容积/万m3单位体积发电量/(kWh·m-3)储能容量/MWh 30 万m3 焦炉煤气柜272540 30 万m3 高炉煤气柜270.3595 15 万m3 转炉煤气柜13.50.795
注:表中单位体积发电量为估算数据,实际各钢铁企业根据热值不同,略有差异.
表2 钢铁企业各类调节元件的调节机制
Table 2 Regulation mechanisms of various regulating elements in steel enterprises
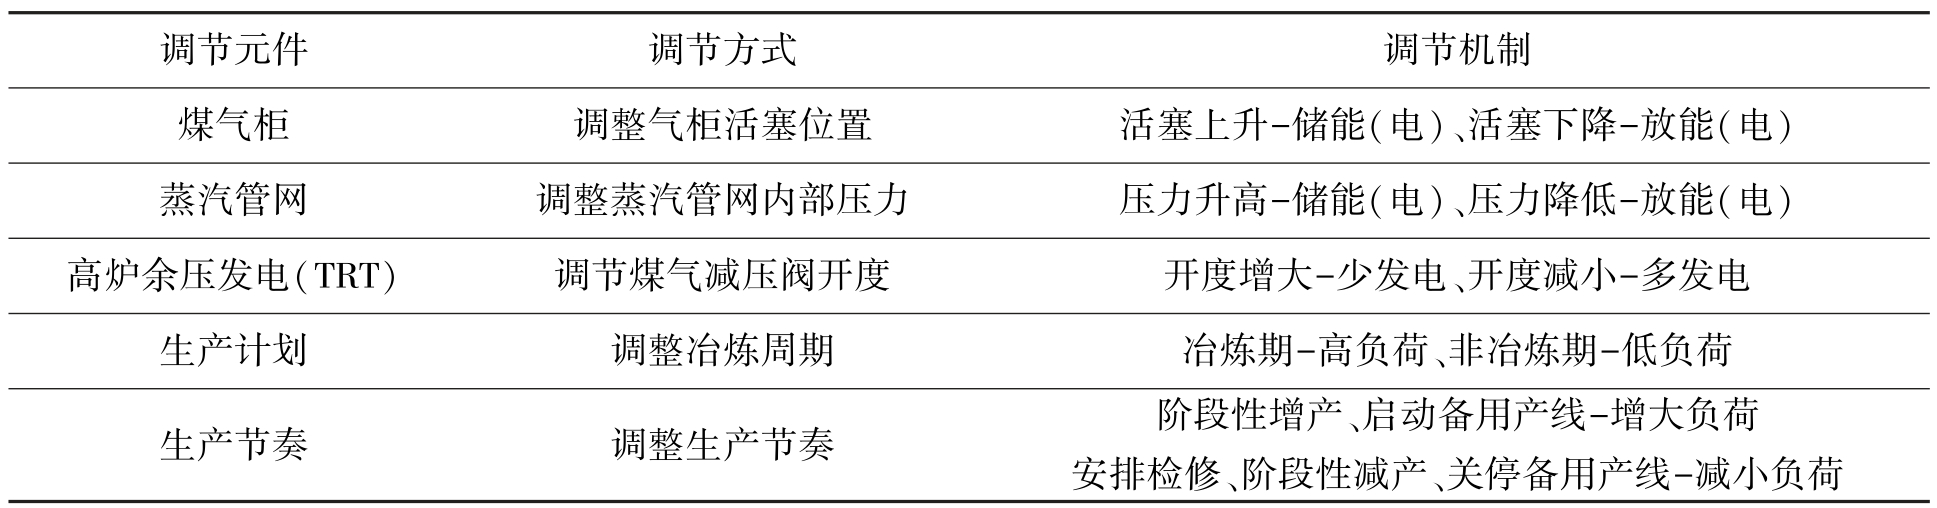
调节元件调节方式调节机制煤气柜调整气柜活塞位置活塞上升-储能(电)、活塞下降-放能(电)蒸汽管网调整蒸汽管网内部压力压力升高-储能(电)、压力降低-放能(电)高炉余压发电(TRT)调节煤气减压阀开度开度增大-少发电、开度减小-多发电生产计划调整冶炼周期冶炼期-高负荷、非冶炼期-低负荷生产节奏调整生产节奏阶段性增产、启动备用产线-增大负荷安排检修、阶段性减产、关停备用产线-减小负荷
钢电协同降碳依托电力市场、碳市场、绿证市场三大体系协同传导.电力市场通过绿电交易、辅助服务、余电上网等机制,实现清洁电力供应与柔性负荷价值变现;碳市场通过配额履约与交易,将电力侧脱碳效益传导至钢铁侧并激励直接减排;绿证市场通过核发与交易,实现绿色环境价值的变现.三大市场相互衔接,共同推动能源流、碳流、价值流深度耦合,形成协同降碳的经济激励机制,如图2 所示.
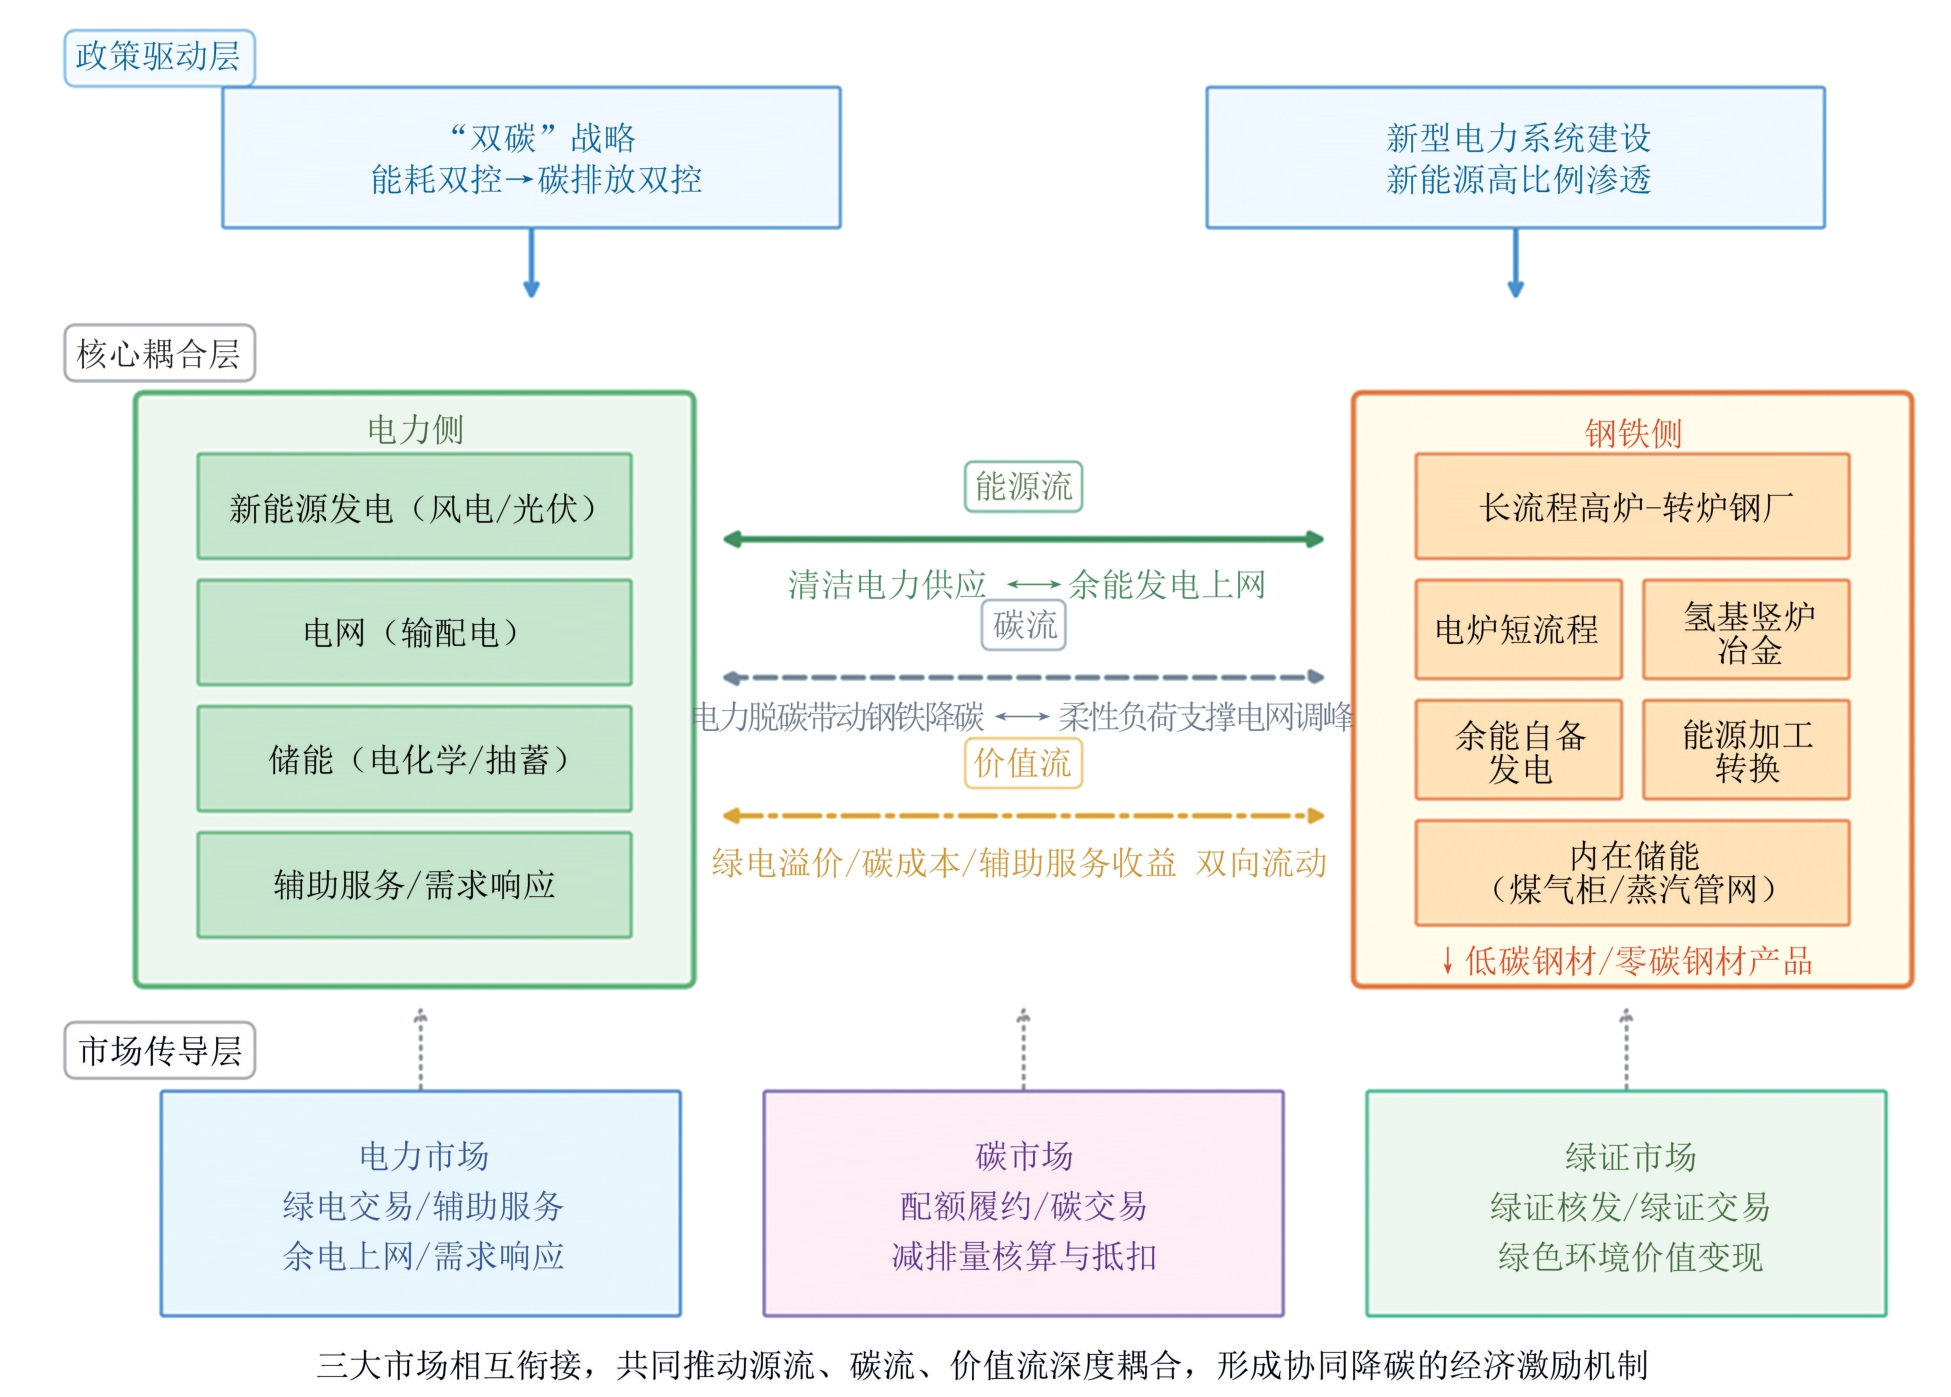
图2 “双碳”驱动下的钢电耦合机理示意图
Fig. 2 Schematic diagram of coupling mechanism between iron & steel and power industries under “dual-carbon”goals
在上述机理下,二者适配的“钢铁源网荷储一体化”是一种理想耦合模型,即指充分利用能源市场化改革创新、多时间尺度分层分区智慧调度控制和单元功能响应技术,充分发挥钢铁工厂作为负荷同时兼具部分储能特点的能源消纳、缓冲和响应能力,就地就近灵活加强发展清洁能源、灵活引入新能源和氢基资源,优化整合、组合和协调特定区域的清洁能源、能源输配电网、负荷和储能资源,实现源网荷储高度融合、安全稳定经济低碳运行,在提升钢铁工厂清洁能源消费比重的同时降低用能成本,进而为改善钢铁行业用能结构,实现能源清洁化的发展变革创造条件.在现实落地中,根据具体边界条件,“钢铁源网荷储一体化”理想耦合模型展现出不同的落地模式.
基于上述钢铁与电力耦合适配机理,结合技术成熟度、投资成本、落地难度与减排效能等维度,可将钢电协同降碳实践归纳为不同典型实施模式,这些模式形成了从低投资、快落地到高减排、远期突破的梯度化产业路径,适配钢铁行业不同转型阶段的需求.本文所述各模式的减排效能、投资强度等数据均基于统一基准测算:以长流程高炉-转炉工艺吨钢CO2 排放2.2 t 为基准[1-2],电网CO2 排放因子取全国平均值0.57 kg/kWh[15];绿电替代与余能回收的减排量按“替代电量×电网排放因子”测算;投资与收益基于典型项目规模与行业经验初步测算,实际数值因钢厂规模、工艺路线、地区电价等因素存在差异. 5 种典型模式的技术经济特征综合对比见表3,后续各节分别阐述.
表3 5 种典型协同降碳模式技术经济特征对比
Table 3 Techno-economic comparison of five typical synergistic carbon reduction models
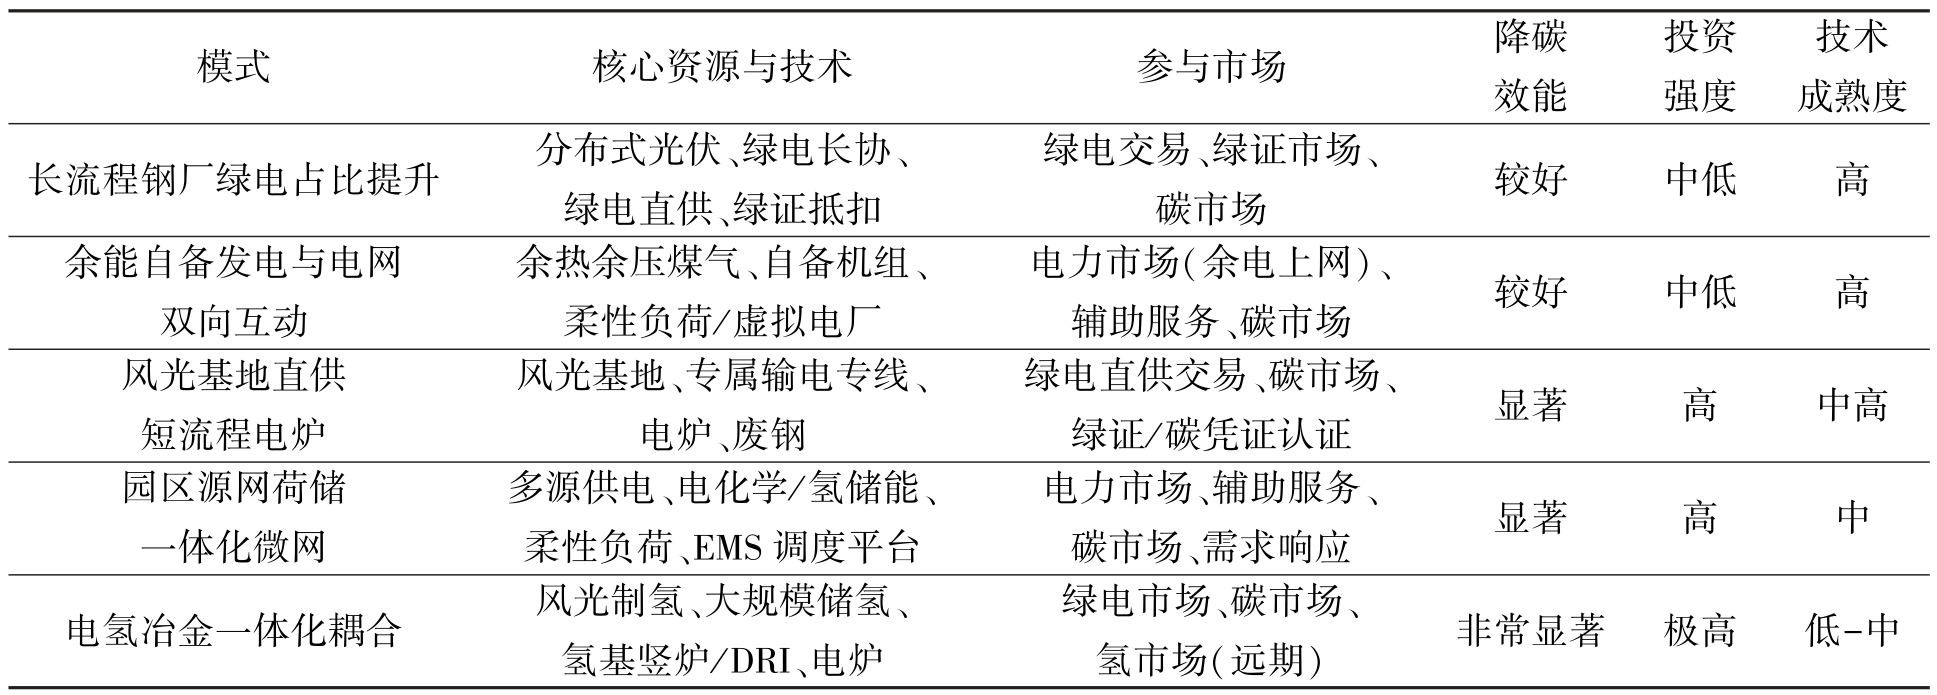
模式核心资源与技术参与市场降碳效能投资强度技术成熟度长流程钢厂绿电占比提升分布式光伏、绿电长协、绿电直供、绿证抵扣绿电交易、绿证市场、碳市场较好中低高余能自备发电与电网双向互动余热余压煤气、自备机组、柔性负荷/虚拟电厂电力市场(余电上网)、辅助服务、碳市场较好中低高风光基地直供短流程电炉风光基地、专属输电专线、电炉、废钢绿电直供交易、碳市场、绿证/碳凭证认证显著高中高园区源网荷储一体化微网多源供电、电化学/氢储能、柔性负荷、EMS 调度平台电力市场、辅助服务、碳市场、需求响应显著高中电氢冶金一体化耦合风光制氢、大规模储氢、氢基竖炉/DRI、电炉绿电市场、碳市场、氢市场(远期)非常显著极高低-中
该模式为存量钢铁企业最易落地的协同降碳方式.在保留高炉-转炉长流程核心冶炼工艺、不开展主体设备颠覆性改造的前提下,采用厂区分布式光伏建设[16]、外购绿电长协、绿电直供、绿证抵扣等方式持续提升绿电[17]消费比例,同步降低外购火电带来的CO2 排放.其中,分布式光伏技术较为成熟,投资成本可控且近年来持续下降.
从耦合机理来看,该模式依托电力产业清洁电源替代传统火电供给,匹配钢铁产业稳定基础用电负荷,实现能源供给侧与消费侧的初步适配.其推广覆盖面广,适配全国所有存量长流程钢企,可分步迭代实施,不影响正常生产秩序.在降碳效果上,绿电占比每提升10%可实现吨材减排0.05 t(以生产吨材电耗800 kWh 粗略估算).
实施关键在于常态化锁定长协绿电,配套分布式光伏与少量储能,完善绿电溯源与碳足迹台账,叠加余能发电构建清洁电力供给体系.国内实践方面,宝武、河钢等头部企业已签订年度数亿千瓦时级绿电长协,并配套厂区分布式光伏建设,为该模式的规模化推广提供了实践基础.
依托钢铁生产全流程余热、余压、煤气等副产能源资源,建设自备发电机组,实现厂区电力自发自用、余量上网,同时依托钢铁柔性生产负荷建立虚拟电厂参与电网调峰与需求响应,构建钢厂既是电力用户也是可调电源的双向互动格局.自备发电机组多数钢厂已有配置,新增投资主要用于灵活有效的控制系统搭建.
耦合机理体现为:一方面,通过工业余能替代火电出力,降低电网整体碳排放;另一方面,依托电炉、制氢等可调负荷平抑新能源波动,为新型电力系统提供灵活调节资源.该模式实现能源梯级利用与系统双向赋能的叠加效应.
在降碳效果上,按照钢厂通过余能回收实现吨钢自发供电300 kWh 测算[18-19],等量替代火电购电,可实现吨钢CO2 减排0.2 t.千万吨级长流程钢厂充分开发余能发电,年减排量可达200 万t,同时富余电力上网可创造额外收益.
实施关键在于完善煤气回收与余热利用系统,搭建智慧能源调度平台,打通柔性负荷参与辅助服务通道,落实余电上网电价政策,叠加分布式光伏提升清洁电力自给率.首钢水城钢铁、河钢张宣科技等企业已建成超临界CO2 发电、余热蒸汽发电等余能回收项目,部分企业富余电力已实现市场化上网交易.
风光基地直供短流程电炉模式为工艺革新层面的深度耦合降碳模式,依托风光资源富集区域的新能源基地,通过专属输电专线实现绿电直供电炉钢厂,以废钢为核心原料、电炉冶炼替代传统高炉冶炼,摆脱焦炭化石能源依赖.其主要投资于风光电基地及输电线路.
该模式的耦合核心是电力清洁属性直接传导至钢铁产品,以零碳电力直供冶金生产工艺,同时钢铁大容量稳定负荷为新能源提供可靠消纳场景,充分发挥响应能力以缓解或破解风光发电间歇性、弃电率高等产业痛点.我国电炉产能扩容空间巨大,现阶段占比远低于全球平均水平,未来废钢积蓄量增长将持续释放短流程发展潜力.
降碳效能显著,根据国际能源署(IEA)的《钢铁技术路线图》[7],在全额绿电供应情景下,废钢电炉工艺的吨钢碳排放可降至约0.2 t;考虑石墨电极氧化及辅助燃料燃烧等直接排放差异,实际碳排放区间为0.15~0.35 t,可生产高认证价值的低碳钢材与零碳钢材.
该模式的实施需保障风光基地与钢厂就近布局,配套构网储能稳定电炉负荷,锁定废钢供应链与长协绿电协议,完善绿电溯源与碳凭证认证体系.国内云南依托高比例水电资源,已开展一批高绿电比例的电炉钢生产实践;福建等地则通过推广全废钢电炉短流程工艺、配套分布式光伏,探索低碳电炉钢发展路径.
钢电园区源网荷储一体化微网模式为多能流系统集成的高阶耦合模式,以大型钢铁产业园区为载体,统筹整合外网供电、钢厂自备余能机组、厂区分布式光伏、电化学与氢储能、柔性冶炼负荷等资源,搭建全域智慧能源调度系统,构建自给自足、智能调度的园区级能源微网.
该模式集成绿电替代、余能发电、柔性负荷调节、多介质储能等多重耦合机理,统筹副产煤气(百兆瓦级)、余压余热(十兆瓦级)、分布式光伏多源驱动,依托煤气柜与蒸汽管网构成秒级至分钟级储能调节体系,匹配制氧、轧机等可调节负荷形成分层分区响应能力,实现钢电耦合从单点适配向系统协同升级,该模式是新建绿色钢铁园区的首选能源架构[20].
降碳效果覆盖全园区能源体系,通过多维度清洁化替代,园区绿电自给率持续提升.该模式投资相对较大,叠加碳收益与辅助服务收益可缩短回收期.
该模式的实施关键在于前期能源与碳流一体化规划,搭建EMS 多能协同调度平台,配套电能质量治理装置,依托虚拟电厂与需求响应获取辅助服务收益,通过合同能源管理分摊投资.宝钢、河钢等头部企业已开展厂区源网荷储一体化示范,探索工业微电网运行模式.
电氢冶金一体化耦合模式是目前为止公认的钢铁产业深度脱碳的技术路径,依托钢电氢多能流深度耦合机理,利用新能源富余绿电电解水制备绿氢,电气化能源需求显著提升,以绿氢完全或部分替代焦炭作为铁矿石还原剂,生产直接还原铁并搭配电炉冶炼;富余氢气与储能设施联动,可反向参与电网调峰,实现电氢双向转换.
该模式彻底颠覆传统高炉冶金的化石能源利用体系[21],从源头根除钢铁生产核心碳排放,适配大型长流程钢厂整体低碳升级,可配套千万千瓦级新能源基地消纳电量.据行业机构普遍推测,2035 年后将进入规模化推广窗口期,是支撑钢铁产业碳中和目标的核心技术路径.
全绿氢冶金工艺可实现吨钢碳排放0.05 ~0.2 t(参考IEA 钢铁路线图及HYBRIT 项目测算数据),减排幅度超90%.
该模式的实施关键在于严控绿电成本,配套大规模储氢平抑波动,短期灰氢掺混降低运营成本,打通氢电双向转换通道,配套CCUS 消纳残余排放.
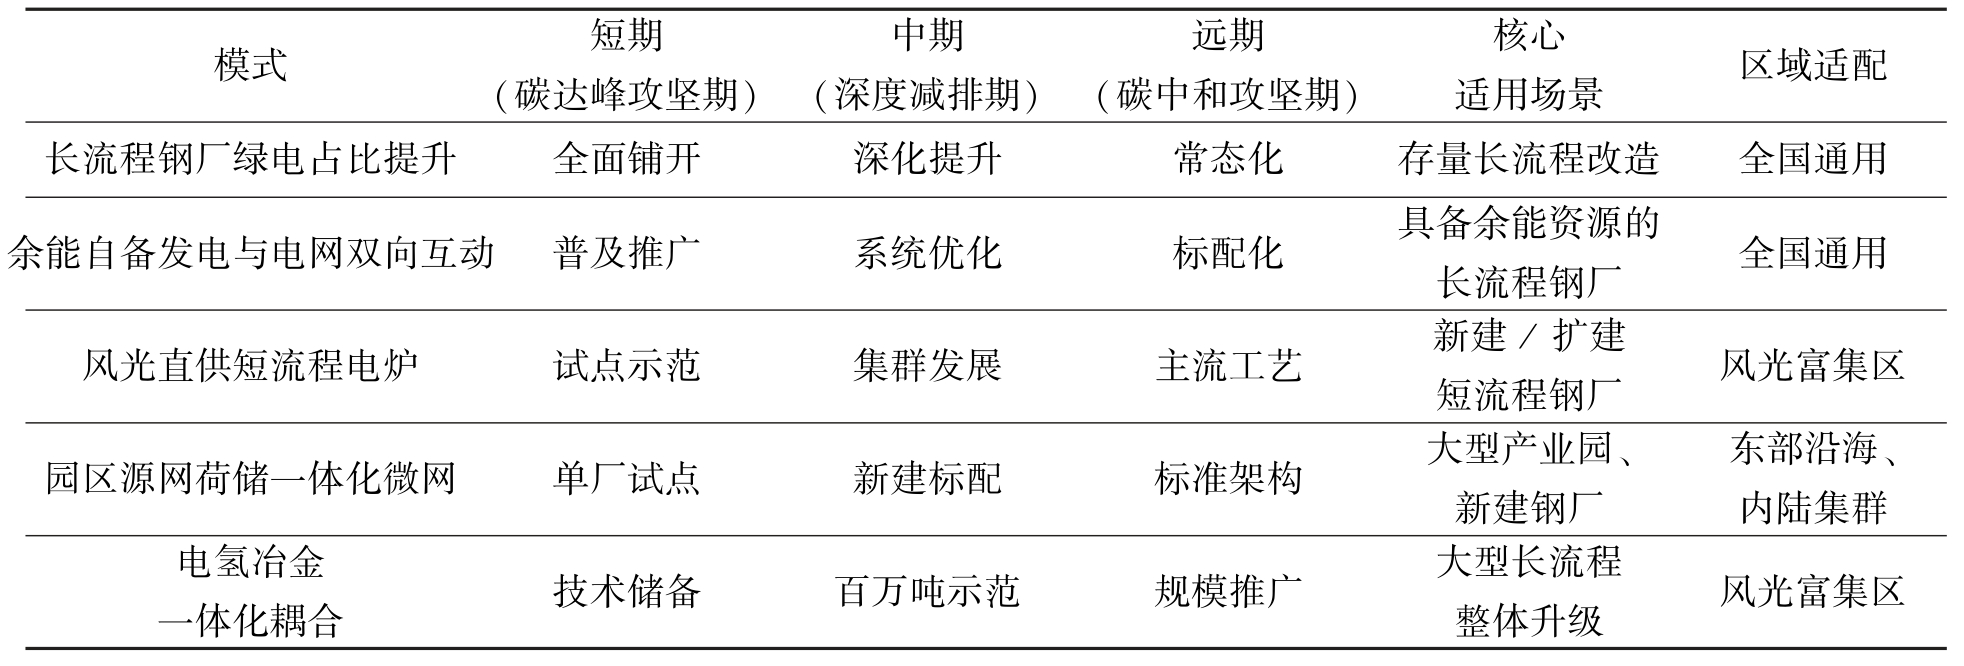
上述5 种协同降碳模式形成了梯度化、分阶段的钢电耦合降碳体系,适配产业不同转型阶段,如表4 所列.
表4 钢电协同降碳模式分阶段适配表
Table 4 Phased adaptation of steel-power synergistic carbon reduction models
?
短期以长流程绿电占比提升、余能双向互动为主,具备低投资、快落地、广覆盖的优势;中期依托短流程绿电冶炼、园区源网荷储一体化实现系统级降碳,减排幅度提升至40%以上;远期以电氢冶金、CCUS 碳循环为核心支撑,突破工艺碳排放刚性约束,实现近零排放目标.
不同区域应结合资源禀赋选择主导模式,三北风光富集区优先布局风光直供电炉与电氢冶金示范;西南水电基地侧重短流程绿电冶炼;东部沿海产业集群推进分布式光伏、园区源网荷储一体化与CCUS 联合治理;内陆传统钢区以绿电替代与余能回收为切入点稳步升级.
钢电协同降碳潜力显著,但从试点示范走向规模化推广仍面临多重制约.
现有源网荷储技术方案多适配普通工商业场景.因钢铁企业的独特性,通用方案难以直接套用.一是多能流协同调控难度大,钢铁企业煤气、蒸汽、电力多网并存,调节元件涵盖秒级至日级多时间尺度,通用调控策略难以匹配煤气柜、TRT、生产负荷等多元元件的协同控制需求,新能源波动性与钢铁连续生产的矛盾难以妥善化解.二是多数钢企能源管控数字化水平偏低,多能流协同优化、负荷柔性调控能力薄弱,无法充分挖掘需求侧响应潜力.
钢电协同项目的经济性高度依赖市场机制与制度体系支撑,当前相关建设仍滞后于产业化发展需求.价值传导层面,绿电价格机制不完善,中长期稳定锁价机制不足,企业难以对冲电价波动风险,绿电采购成本收益预期不稳定;减排价值多重变现渠道不畅,绿电减排量与碳履约、绿色工厂评级、超低排放认证的衔接细则有待明确,绿色溢价无法充分转化为企业实际收益;辅助服务市场准入门槛较高,钢铁柔性负荷参与调峰、备用的渠道不畅,需求侧响应资源价值难以充分体现.制度衔接层面,绿电、绿证、碳减排、辅助服务等分属不同市场体系,规则不统一;工业微电网市场化机制不健全,源网荷储一体化项目的余电上网、分布式发电市场化交易等交易模式缺乏统一的价格形成与结算规则,投资回报预期不清晰;跨行业标准体系不健全,钢电协同项目的设计、建设、运营等环节缺乏统一的行业标准与技术规范,制约了协同模式的规模化商业化推广.
这是制约协同模式从试点走向产业化的根本问题.钢厂内部能源部门仅作为公辅保障单元,缺乏市场化投资、碳资产运营、新能源项目开发能力,难以承担规模化协同项目的投资运营主体角色;而通用第三方综合能源服务商熟悉电力市场运作,但缺乏对钢铁工艺场景的深度理解,无法有效对接冶炼生产需求,项目方案与生产实际脱节.专业化运营主体的缺位导致行业发展呈现点状试点、各自为战的碎片化特征,难以形成可复制、可推广的标准化商业模式.
环境效益方面,通过绿电替代、副产能源循环、低碳工艺耦合全链条削减钢铁碳排放,同步降低煤炭消耗与大气污染物排放,助力钢铁产业超低排放升级,支撑全国“双碳”目标稳步落地.经济效益方面,钢企降低购电与碳履约成本,新增余电上网与辅助服务收益,低碳产品获取绿色溢价.电力企业拓展消纳市场,减少弃电损失,同时带动储能、氢能、智慧能源等关联产业发展.社会效益方面,推动高耗能产业绿色转型,提升钢铁产业国际竞争力,规避碳边境贸易壁垒,培育工业综合能源服务新业态、钢电协同复合型技术人才.
结合国家“双碳”目标节点与产业技术成熟度预判,钢铁与电力协同的产业化进程可大致分为3 个阶段,如表5 所列.
表5 钢电协同降碳分阶段发展路径
Table 5 Phased development path of steel-power synergistic carbon reduction
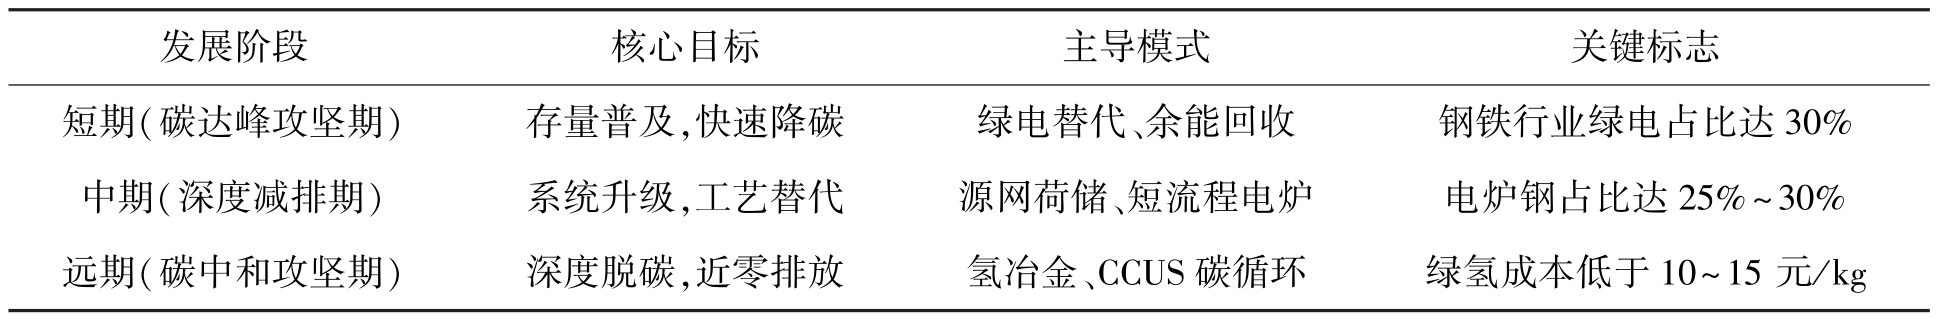
发展阶段核心目标主导模式关键标志短期(碳达峰攻坚期)存量普及,快速降碳绿电替代、余能回收钢铁行业绿电占比达30%中期(深度减排期)系统升级,工艺替代源网荷储、短流程电炉电炉钢占比达25%~30%远期(碳中和攻坚期)深度脱碳,近零排放氢冶金、CCUS 碳循环绿氢成本低于10~15 元/kg
短期,对应碳达峰攻坚阶段.政策重点推动存量节能改造普及,余热余能发电、厂区分布式光伏、常态化绿电直购等成熟协同模式全面铺开,成为行业主流降碳手段.产业整体以存量改造为主,绿电占比平均提升至20%~30%,重点企业可达50%以上.源网荷储一体化项目进入规模化试点期,单厂级微网项目大量涌现.
中期,对应深度减排阶段.短流程电炉加速扩张,电炉钢占比提升至25%~30%,风光基地直供电炉模式在三北、西南等资源富集区形成产业集群.园区级源网荷储一体化成为新建钢厂标配,氢冶金完成百万吨级工业示范,技术路线逐步收敛.CCUS 项目在钢电集聚区域开始商业化探索.靶向钢铁低碳的清洁能源运营载体走向成熟,形成若干行业龙头企业.
远期,对应碳中和攻坚阶段.电氢冶金技术成熟并大规模推广,成为长流程钢厂改造的主流方案,绿氢成本降至10 ~15 元/kg 以下,与传统高炉工艺形成成本竞争力.CCUS 与碳循环体系完善,碳排放得到有效治理.钢电边界深度融合,大型钢铁企业同时是重要的能源生产与转化主体,全行业实现深度脱碳.
针对场景适配技术供给不足的瓶颈,产学研协同攻关场景专属技术.聚焦钢铁场景适配短板,重点研发工业储能、负荷柔性调控、多品位余热回收、绿氢耦合炼铁、智慧能源数字化平台五大核心技术.联动龙头企业与科研院所组建创新联合体,针对特殊工况开展定制化装备研发,提升国产化率与可靠性.建设国家级技术创新中试验证平台,加快前沿技术工程化应用,支撑行业节能降碳改造升级.
针对价值传导与金融支撑存在短板的问题,优化绿电中长期交易规则,推广长期锁价合作模式;完善绿电减排量核算抵扣细则,打通绿色用能与碳履约、绿色认证的价值传导通道;扩大辅助服务市场主体范围,降低准入门槛.创新绿色金融产品,推出专项再贷款与碳减排支持政策,引导长期资本投向协同项目.
针对跨产业市场协同体系建设滞后的问题,完善绿电交易、碳市场、辅助服务市场的衔接规则,统一减排量核算标准与抵扣机制,构建多市场联动的价值传导体系.健全工业微电网、源网荷储一体化项目的市场化交易机制,明确余电上网、分布式发电市场化交易等模式的电价形成与结算规则,稳定投资回报预期.在新能源富集地区布局一批钢电协同降碳示范园区,探索跨产业协同的市场化运作模式,打造可复制推广的商业标杆.
针对专业化运营主体培育滞后的瓶颈,钢电协同项目兼具钢铁工艺复杂性与能源系统专业性,单一主体往往存在能力边界.钢铁企业熟悉生产场景但缺乏能源市场化运营能力,传统能源企业掌握能源技术与资本但难以适配钢铁特殊工况,因此亟须专业化运营载体来打通供需两侧.面向钢铁低碳的清洁能源运营主体,正是破解这一瓶颈的新型产业载体,其独特价值体现在三个维度.一是依托钢厂专属场景资源,统筹整合厂区闲置土地、屋顶空间、全流程副产余热余气,挖掘普通综合能源企业无法触及的工业循环价值,最大化释放钢电协同潜力.二是适配钢铁生产特殊要求,深度理解冶炼工艺连续性、安全性约束,能够制定与生产节奏高度匹配的能源方案,规避通用方案的适配性风险.三是具备专业化市场化运营能力,统筹绿电交易、碳资产管理、新能源投资、节能服务等多元业务,打通技术、资本、市场全链条,实现项目可持续商业化运营.
培育专业化运营主体可从三方面推进.一是推动头部钢铁企业整合内部能源管理部门,改制组建市场化、专业化公司,明确能源统筹运营、碳资产管理、新能源项目投资、综合节能服务四大核心功能,打造行业标杆性实施主体.二是建立跨产业协同创新联盟,汇聚钢铁企业、电力企业、装备制造商、金融机构、科研院所等多方主体,搭建技术交流、项目对接、标准制定的公共服务平台,完善产业生态支撑.三是鼓励专业化运营企业通过合同能源管理、综合能源服务等市场化模式,为中小钢厂提供轻量化、模块化的协同降碳解决方案,扩大技术覆盖面与行业渗透率.专业化运营载体是钢电协同从分散项目试点走向体系化产业推广的关键组织保障.
钢铁与电力协同是破解两大高碳行业独立转型瓶颈、推进工业深度脱碳的有效路径之一.“十四五”以来,在政策引导、钢铁绿色低碳转型与新能源电力规模化日趋成熟的背景下,两大行业协同基础不断完善,多模式试点陆续落地,产业化前景日益清晰.
本文系统梳理了钢铁与电力协同的双向适配机理,归纳了五种典型模式的技术特征、减排效能与适配场景,剖析了技术供给、价值传导、市场协同、主体培育四大核心瓶颈,提出了分三阶段推进的产业化路径,并明确了靶向钢铁低碳的清洁能源专业公司这一新型产业载体的关键作用.总体来看,钢铁与电力协同降碳已从概念探索走向实践验证阶段,短期可依托成熟模式,加快规模化推广,中长期需持续突破技术与制度瓶颈,逐步向深度耦合、系统协同升级.
未来研究可进一步聚焦三个方向.一是深化不同区域、不同规模钢厂的协同降碳技术经济评估,建立更精细化的成本效益测算模型;二是探索电力市场、碳市场、绿证市场联动机制下的价值分配规则,完善商业模式设计;三是持续跟踪电炉短流程、氢冶金、碳捕集利用等关键技术进展,动态评估其产业化节奏对钢铁与电力协同格局的影响.
[1] 中国节能协会冶金工业节能专业委员会,冶金工业规划研究院.中国钢铁工业节能低碳发展报告(2023)[R].北京:中国节能协会冶金工业节能专业委员会,冶金工业规划研究院,2024.(China Energy Conservation Association Metallurgical Industry Energy Conservation Professional Committee,China Metallurgical Industry Planning and Research Institute. China iron and steel industry energy conservation and low-carbon development report (2023) [R]. Beijing:China Energy Conservation Association Metallurgical Industry Energy Conservation Professional Committee,China Metallurgical Industry Planning and Research Institute,2024.)
[2] 魏炜,周佃民. “双碳”目标下,我国钢铁工业发展现状与展望[J]. 中国能源,2023,45(增刊1):59-66.(Wei Wei,Zhou Dianmin. Current situation,development and prospect of China’ s iron and steel industry based on carbon peak and carbon neutrality goals[J]. Energy of China,2023,45(Sup 1):59-66.)
[3] 上官方钦,刘正东,殷瑞钰. 钢铁行业“碳达峰”“碳中和”实施路径研究[J]. 中国冶金,2021,31(9):15-20.(Shangguan Fangqin,Liu Zhengdong,Yin Ruiyu. Study on implementation path of “carbon peak”and “carbon neutrality”in steel industry in China[J]. China Metallurgy,2021,31(9):15-20.)
[4] 张琦,沈佳林,许立松. 中国钢铁工业碳达峰及低碳转型路径[J]. 钢铁,2021,56(10):152-163.(Zhang Qi,Shen Jialin,Xu Lisong. Carbon peak and lowcarbon transition path of China’ s iron and steel industry[J].Iron &Steel,2021,56(10):152-163.)
[5] 张琦,田硕硕,沈佳林. 中国钢铁行业碳达峰碳中和时间表与路线图[J]. 钢铁,2023,58(9):59-68.(Zhang Qi,Tian Shuoshuo,Shen Jialin. Roadmap and timetable for achieving carbon peak and carbon neutrality of China’ s iron and steel industry[J]. Iron&Steel,2023,58(9):59-68.)
[6] 国家能源局.新型电力系统发展蓝皮书[R]. 北京:国家能源局,2023.( National Energy Administration. Blue book on the development of new power system[R]. Beijing:National Energy Administration,2023.)
[7] International Energy Agency. Iron and steel technology roadmap:towards more sustainable steelmaking[M]. Paris:IEA,2020.
[8] HYBRIT Development AB. About HYBRIT [EB/OL].[2026-07-23]. https:/ /www.hybritdevelopment.se.
[9] Thyssenkrupp Steel AG. tkH2Steel-our path to climate-neutral steel production[EB/OL]. [2026-07-20]. https:/ /www.thyssenkrupp-steel.com/en/company/sustainability/climatestrategy/climate-strategy.html.
[10] H2 Green Steel AB. About H2 Green Steel[EB/OL]. [2026-07-19]. https:/ /h2greensteel.com/about.
[11] Wu X Y,Meng J,Liang X,et al. Technological pathways for cost-effective steel decarbonization [J]. Nature,2025,647(8088):93-101.
[12] 周专,苗帅,袁铁江. 提升风电消纳的绿氢钢铁冶炼系统动力学建模[J]. 中国电力,2024,57(8):36-45.(Zhou Zhuan,Miao Shuai,Yuan Tiejiang. System dynamics modeling of green hydrogen steel smelting to improve wind power consumption[J]. Electric Power,2024,57(8):36-45.)
[13] 张鹏成,徐箭,孙元章,等. 氢能驱动下钢铁园区能源系统低碳发展模式[J]. 电力系统自动化,2022,46(13):10-20.(Zhang Pengcheng,Xu Jian,Sun Yuanzhang,et al. Lowcarbon development mode for energy system of iron and steel park driven by hydrogen energy[J]. Automation of Electric Power Systems,2022,46(13):10-20.)
[14] Boldrini A,Koolen D,Crijns-Graus W,et al. Flexibility options in a decarbonising iron and steel industry[J]. Renewable and Sustainable Energy Reviews,2024,189(PB):113988.
[15] 卢志民,林玥,刘泽明,等. 国内外电网排放因子研究综述:现状、挑战与发展方向[J]. 电力系统自动化,2026,50(3):1-16.(Lu Zhimin,Lin Yue,Liu Zeming,et al. Review of research on grid emission factors at home and abroad:current status,challenges and development trends[J]. Automation of Electric Power Systems,2026,50(3):1-16.)
[16] 季爱晖. 分布式光伏发电在钢铁企业厂房屋顶的应用[J].冶金自动化,2018,42(2):63-67.(Ji Aihui. Application of distributed PV power generation system in steel enterprises factory roof [J]. Metallurgical Industry Automation,2018,42(2):63-67.)
[17] 赵磊. 中国钢铁行业绿电应用策略分析[J]. 中国钢铁业,2025(1):27-32.(Zhao Lei. Analysis of green electricity application strategies in China steel[J]. China Steel,2025(1):27-32.)
[18] 桂其林,周佃民.钢铁企业自发电率评价模型及提升路径研究[C]/ / 中国金属学会.第十一届中国钢铁年会论文集.北京:中国金属学会,2017.(Gui Qilin,Zhou Dianmin. Research on evaluation model and improvement path of self-generation rate in iron and steel enterprises[C]/ /The Chinese Society for Metals. Proceedings of the 11th China Iron and Steel Annual Conference. Beijing:The Chinese Society for Metals,2017.)
[19] 王王天义.提高自发电率降低制造成本提升企业竞争力[N]. 世界金属导报,2016-11-22(B10).( Wang Tianyi. Improve self-generation rate,reduce manufacturing cost and enhance enterprise competitiveness[N]. World Metals News,2016-11-22(B10).)
[20] 孟旭瑶,刘佳佳,文福拴,等. “源网荷储一体化项目”的发展现状与关键技术 [J]. 电力系统自动化,2026,50(1):119.(Meng Xuyao,Liu Jiajia,Wen Fushuan,et al. Development situation and key technologies of source grid load storage integrated projects [J]. Automation of Electric Power Systems,2026,50(1):119.)
[21] 蔡九菊,孙文强,岳强,等. 典型钢铁流程能耗能效分析及其碳排放评价[J]. 钢铁,2025,60(7):59-70.(Cai Jiuju,Sun Wenqiang,Yue Qiang,et al. Energy consumption and efficiency analysis,and CO2 emission assessment of typical iron and steel production routes[J]. Iron&Steel,2025,60(7):59-70.)
Research on synergistic carbon reduction and industrialization pathways for steel and power industries

X